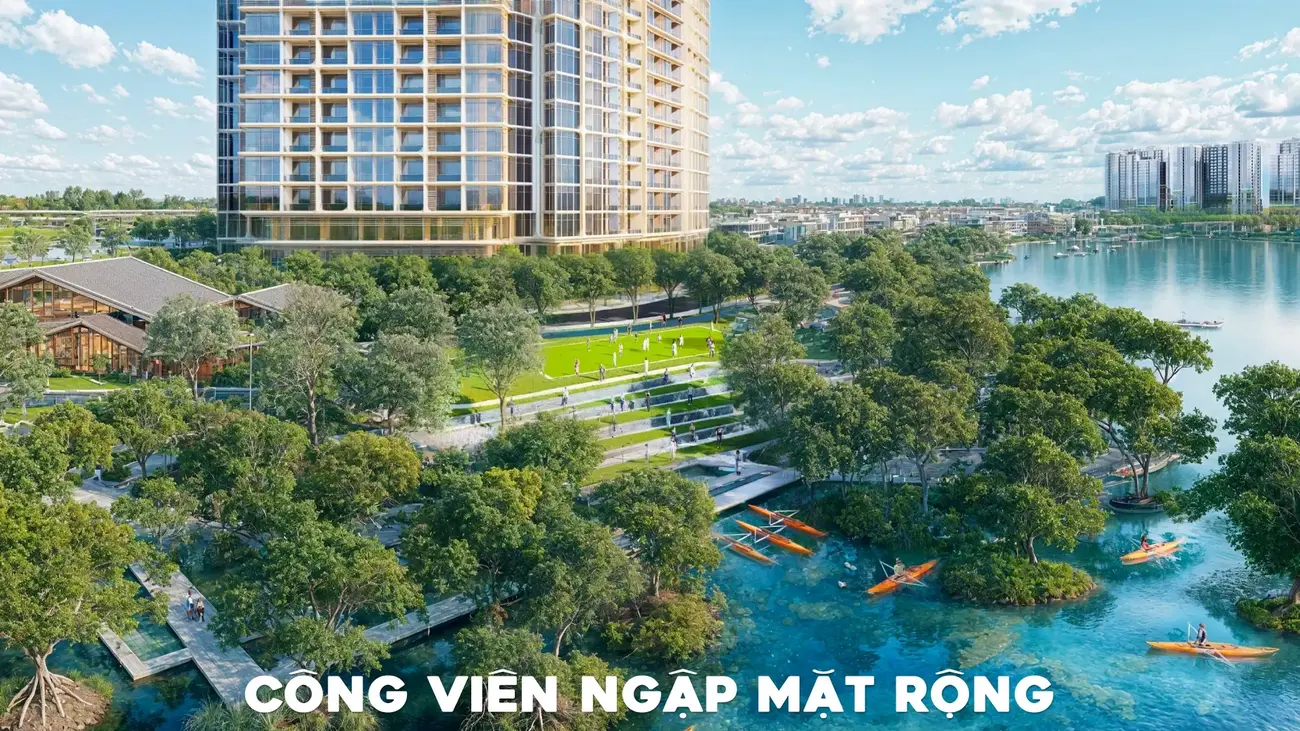
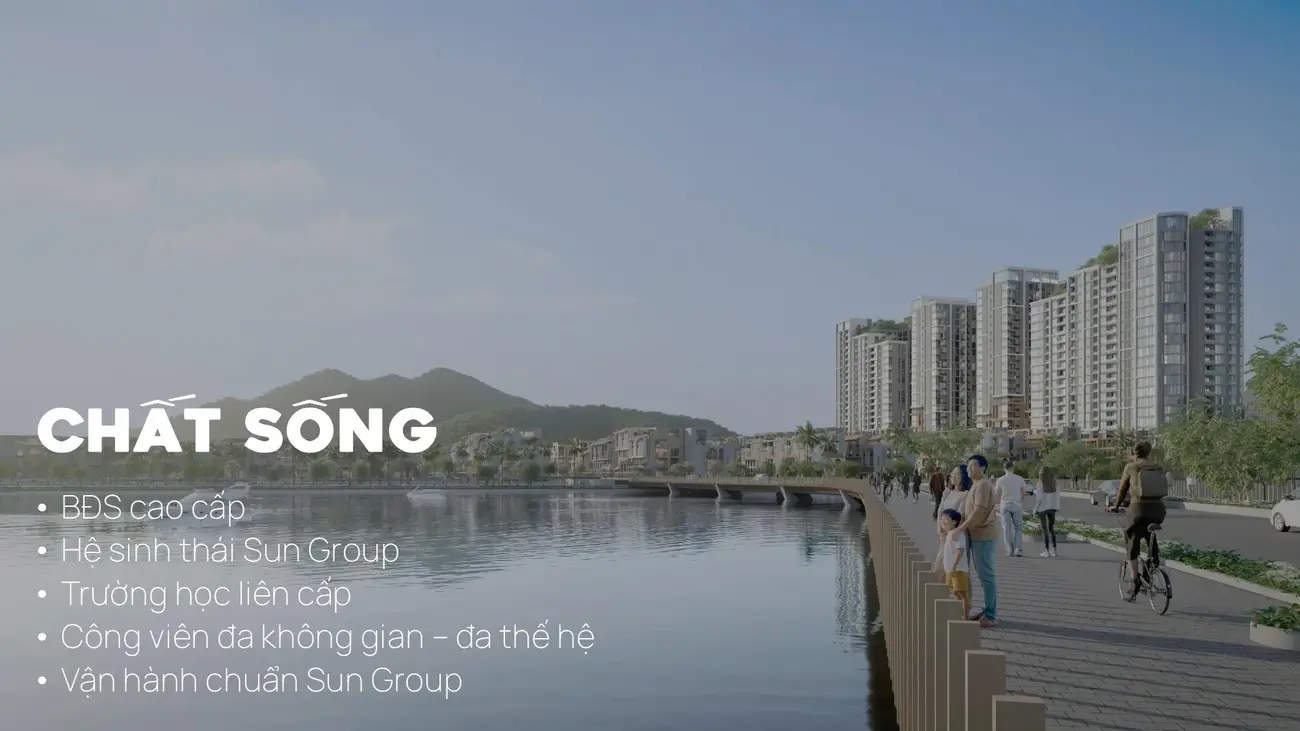
Thị trường bất động sản Nha Trang đang chứng kiến sự bão hòa nguồn cung với 4 đại dự án quy mô trên 50 ha cùng mở bán trong năm 2025, tạo ra 2.000-3.500 sản phẩm mới và gây cạnh tranh gay gắt về khách hàng cũng như giá bán theo báo cáo của CBRE. Trong bối cảnh này, Charmora City với quy mô 226,7 ha và tổng vốn đầu tư 17.000 tỷ đồng đang thu hút sự chú ý của nhiều nhà đầu tư, tuy nhiên cũng tiềm ẩn những rủi ro cần xem xét kỹ lưỡng.
Với mức giá biệt thự dự kiến từ 40-53 triệu đồng mỗi mét vuông và tỷ lệ hấp thụ thị trường chỉ đạt 54% trong năm 2024, việc hiểu rõ các rủi ro đầu tư sẽ giúp bạn đưa ra quyết định sáng suốt và bảo vệ tài sản của mình. Bài viết này sẽ phân tích 7 nhóm rủi ro chính từ pháp lý, tài chính đến thị trường mà mọi nhà đầu tư cần nắm vững trước khi quyết định đầu tư vào dự án đại đô thị này.
Rủi ro pháp lý và thủ tục hành chính
Charmora City đã được UBND tỉnh Khánh Hòa phê duyệt chủ trương đầu tư và duyệt quy hoạch tỷ lệ 1/500 từ cuối năm 2023, đồng thời cam kết cung cấp sổ hồng riêng từng lô thay vì hợp đồng thuê 50 năm như nhiều dự án ven biển khác. Tuy nhiên, dự án vẫn phải đối mặt với một số thách thức pháp lý cần lưu ý.
Tình trạng giải phóng mặt bằng
Quá trình giải phóng mặt bằng tại khu vực Vĩnh Thái và Phước Long đã hoàn thành 90% đến quý II/2025, với kinh phí dự kiến 1.060 tỷ đồng theo Sở Tài nguyên và Môi trường Khánh Hòa. Các chuyên gia cảnh báo chi phí thực tế có thể tăng thêm 15-25% so với dự kiến ban đầu, tương đương 200-250 tỷ đồng do điều chỉnh giá bồi thường và các yếu tố linh hoạt khác.
Mặc dù không phát sinh khiếu kiện lớn kéo dài, nhưng vẫn còn một số trường hợp đơn lẻ đang được đàm phán hỗ trợ bổ sung. Điều này có thể ảnh hưởng đến tiến độ triển khai một số khu vực cụ thể trong dự án.
Ảnh hưởng từ quy hoạch vùng
Năm 2025, Khánh Hòa đang đẩy nhanh quy hoạch tổng thể và mục tiêu nâng tỉnh lên thành phố trực thuộc Trung ương vào năm 2030. Chính sách này vừa tạo động lực tăng giá nhưng cũng tiềm ẩn rủi ro phải điều chỉnh một phần quy hoạch, có thể ảnh hưởng đến tiến độ dự án.
Việc siết chặt quản lý đất đai và quy hoạch sử dụng đất trong giai đoạn chuyển đổi có thể làm phức tạp thêm các thủ tục hành chính, đặc biệt với các dự án quy mô lớn như Charmora City.
Nhìn chung, rủi ro pháp lý của Charmora City thuộc mức trung bình so với mặt bằng chung thị trường. Tuy nhiên, bối cảnh thay đổi quy hoạch vùng đòi hỏi nhà đầu tư cần theo dõi sát các diễn biến chính sách. Để hiểu rõ hơn về tình hình tài chính và năng lực thực hiện, chúng ta cần xem xét chủ đầu tư Sun Group.
Rủi ro từ năng lực tài chính chủ đầu tư
Sun Group với doanh thu 16.500 tỷ đồng và lợi nhuận sau thuế 4.200 tỷ đồng năm 2023 thuộc nhóm chủ đầu tư uy tín hàng đầu Việt Nam, tuy nhiên dòng tiền ròng âm gần 3% do tập trung đầu tư nhiều đại dự án cùng lúc. Với tổng nợ vay 12.800 tỷ đồng và trái phiếu doanh nghiệp 7.400 tỷ đồng, chiếm 38% tổng tài sản hợp nhất, tỷ lệ này vẫn trong ngưỡng an toàn dưới 100%.
Khả năng huy động vốn cho dự án lớn
Với vốn đầu tư dự kiến 17.000 tỷ đồng cho Charmora City, Sun Group cần huy động nguồn lực khổng lồ. Tập đoàn hiện hợp tác với các ngân hàng lớn và phát hành trái phiếu chuyển đổi để đảm bảo nguồn tài chính.
Tuy nhiên, thị trường trái phiếu giai đoạn 2024-2025 bị siết chặt về điều kiện phát hành, có thể làm tăng chi phí vốn đáng kể cho các chủ đầu tư triển khai đồng loạt nhiều dự án. Điều này có thể tác động đến tốc độ triển khai và chất lượng hoàn thiện dự án.
Lịch sử thực hiện và bàn giao dự án
Sun Group đạt tỷ lệ bàn giao đúng tiến độ 91% trên tổng số 36 dự án từ năm 2015-2024 theo CBRE và Savills. Tuy nhiên, giai đoạn 2021-2023 từng xảy ra chậm bàn giao tại hai dự án lớn do đại dịch và thiếu hụt vật liệu.
Các dự án như Sun Premier Village, Sun Grand City được đánh giá cao về chất lượng hoàn thiện với tỷ lệ khiếu nại dưới 2%. Điều này cho thấy năng lực thực hiện tương đối ổn định của chủ đầu tư.
Mặc dù Sun Group thuộc top 3 chủ đầu tư uy tín nhất Việt Nam, rủi ro chính tập trung vào việc quản lý dòng tiền khi triển khai đồng loạt nhiều siêu dự án và khả năng tăng chi phí huy động vốn. Yếu tố này có thể ảnh hưởng trực tiếp đến tiến độ thực hiện dự án mà chúng ta sẽ phân tích tiếp theo.
Rủi ro về tiến độ thực hiện và bàn giao
Tiến độ hoàn thiện đồng bộ Charmora City dự kiến đến năm 2030 có tính khả thi cao nếu chủ đầu tư kiểm soát tốt rủi ro giải phóng mặt bằng đã đạt 90%, tuy nhiên quy mô 226,7 ha tương đương 2,5 lần Sun Grand City An Thới sẽ đặt ra những thách thức lớn về quản lý tiến độ. Dựa vào lịch sử triển khai các dự án tương tự, giai đoạn 1 thường hoàn thành trong 2-3 năm và giai đoạn 2 có thể kéo dài 4-6 năm.
Các yếu tố có thể làm chậm tiến độ
Khu vực Tây Nam Nha Trang thường xuyên chịu ảnh hưởng mưa bão từ tháng 8-11 hàng năm, tác động 8-12 tuần mỗi năm đến thi công ngoài trời theo Cục Khí tượng thủy văn. Điều này có thể làm chậm tiến độ xây dựng, đặc biệt với các công trình hạ tầng và cảnh quan.
Giá vật liệu xây dựng tăng 12% trong quý I/2025 so với cùng kỳ năm trước theo Cục Thống kê, đồng thời nguy cơ thiếu hụt nguồn cung cục bộ do nhu cầu cao trên toàn tỉnh. Việc phê duyệt điều chỉnh nhỏ, nghiệm thu phòng cháy chữa cháy và bàn giao hạ tầng kỹ thuật thường chậm 4-6 tháng so với kế hoạch theo Sở Xây dựng Khánh Hòa.

Tác động tài chính khi chậm tiến độ
Trường hợp chậm bàn giao so với cam kết khiến khách hàng phải chịu tăng chi phí lãi vay tối đa lên 12,5% mỗi năm cho khoản vay mua bất động sản theo mức lãi suất hiện tại của Vietcombank và Techcombank. Nhà đầu tư cá nhân cũng mất cơ hội tái đầu tư vào các dự án tiềm năng khác trong thời gian “chôn vốn”.
So sánh với các dự án tương tự tại Khánh Hòa, FLC Quy Nhon quy mô 1.000 ha chỉ đạt tỷ lệ bàn giao đúng hạn 73%, trong khi Vega City Nha Trang quy mô nhỏ hơn (44 ha) đạt 95%. Điều này cho thấy quy mô lớn thường đi kèm với thách thức về tiến độ.
Rủi ro tiến độ của Charmora City ở mức trung bình, phụ thuộc vào khả năng quản lý dự án chặt chẽ của Sun Group. Bên cạnh yếu tố nội tại này, tình hình thị trường bất động sản tổng thể cũng tạo ra những tác động không nhỏ đến triển vọng đầu tư.
Rủi ro thị trường bất động sản Nha Trang
Thị trường bất động sản Nha Trang đang trong giai đoạn điều chỉnh với giá biệt thự cao cấp chững lại từ quý III/2023 mặc dù tăng 18% giai đoạn 2021-2024, đồng thời số lượng giao dịch thực tế giảm 24% so với năm 2022 theo Bộ Xây dựng. Tổng nguồn cung tồn kho chưa bán trên toàn tỉnh Khánh Hòa lên tới 6.800 căn hộ và biệt thự tính đến quý III/2025.

Cung cầu mất cân bằng và cạnh tranh gay gắt
Khu vực Tây Nam Nha Trang hiện có 7 dự án lớn đang mở bán song song, với tổng nguồn cung biệt thự dự kiến hoàn thiện giai đoạn 2025-2030 vào khoảng 2.400 căn, chiếm 30% toàn bộ thị trường Nha Trang theo CBRE và Savills. Sự dồn dập của nguồn cung mới tạo ra áp lực cạnh tranh lớn về giá bán và tốc độ hấp thụ.
Mức giá dự kiến của Charmora City từ 40-53 triệu đồng mỗi mét vuông nằm trong mức trung bình cao so với các dự án cạnh tranh như Vega City Nha Trang (45-60 triệu đồng/m²) và FLC Quy Nhon (38-50 triệu đồng/m²).
Ảnh hưởng chính sách tín dụng
Từ quý IV/2024, Ngân hàng Nhà nước siết chặt điều kiện cấp tín dụng bất động sản thương mại, ảnh hưởng đến khả năng sử dụng “đòn bẩy” của nhà đầu tư. Thị trường lệch pha mạnh về nhu cầu thực, làm tăng tỷ lệ dự án bán chậm 11% theo Bộ Xây dựng quý II/2025.
Mặt bằng lãi suất cho vay mua bất động sản phổ biến 11-12,5% mỗi năm tại VCB và BIDV, cao hơn nhiều so với giai đoạn 2020-2022, làm giảm sức mua của khách hàng cuối.
Xu hướng kinh tế vĩ mô
Mặc dù tăng trưởng GDP Khánh Hòa năm 2024 đạt 7,8% cao hơn trung bình cả nước (6,3%), lạm phát tăng lên 4,1% tạo áp lực chi phí sinh hoạt. Sự kết hợp giữa lãi suất cao và lạm phát tăng có thể làm giảm khả năng chi trả của nhóm khách hàng mục tiêu.
Rủi ro thị trường Nha Trang hiện ở mức trung bình đến cao, đặc biệt về thanh khoản và khả năng hấp thụ thực tế khi nguồn cung mới gia tăng mạnh. Điều này dẫn chúng ta đến yếu tố không kém quan trọng về vị trí và hạ tầng kết nối của dự án.
Rủi ro về vị trí và hạ tầng kết nối
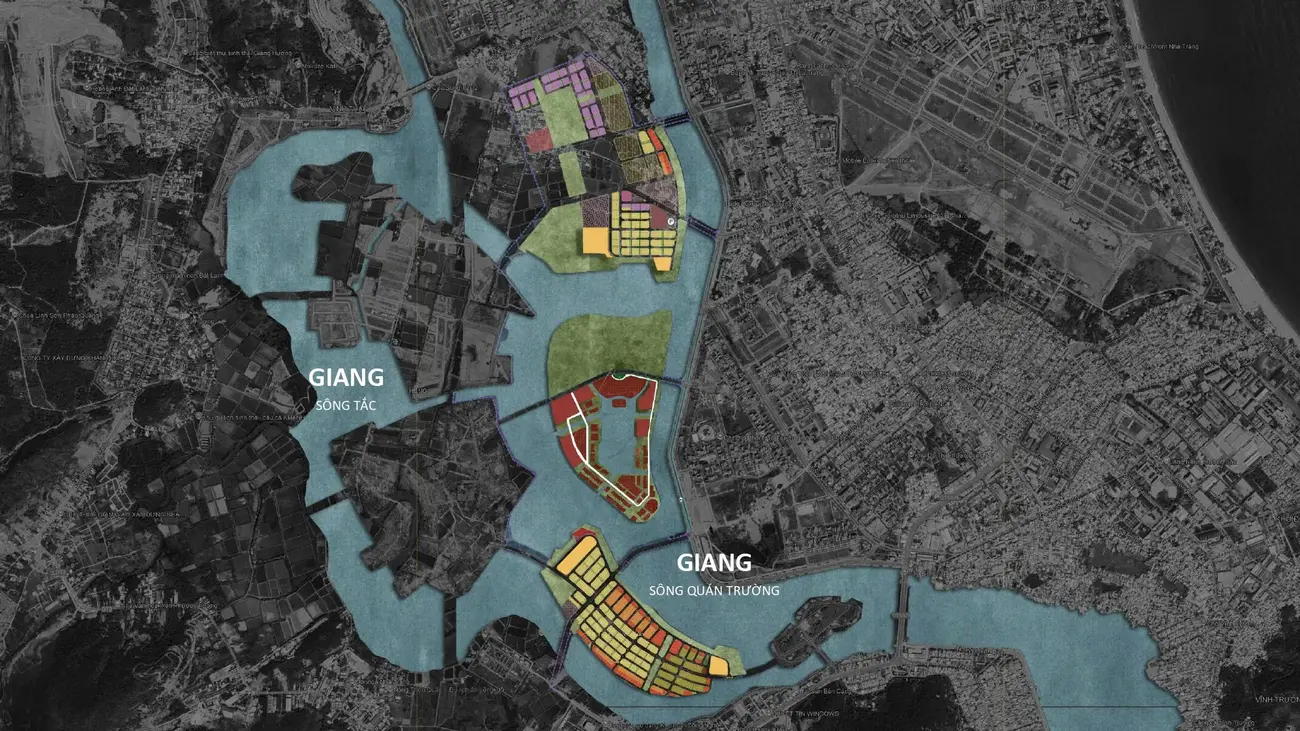
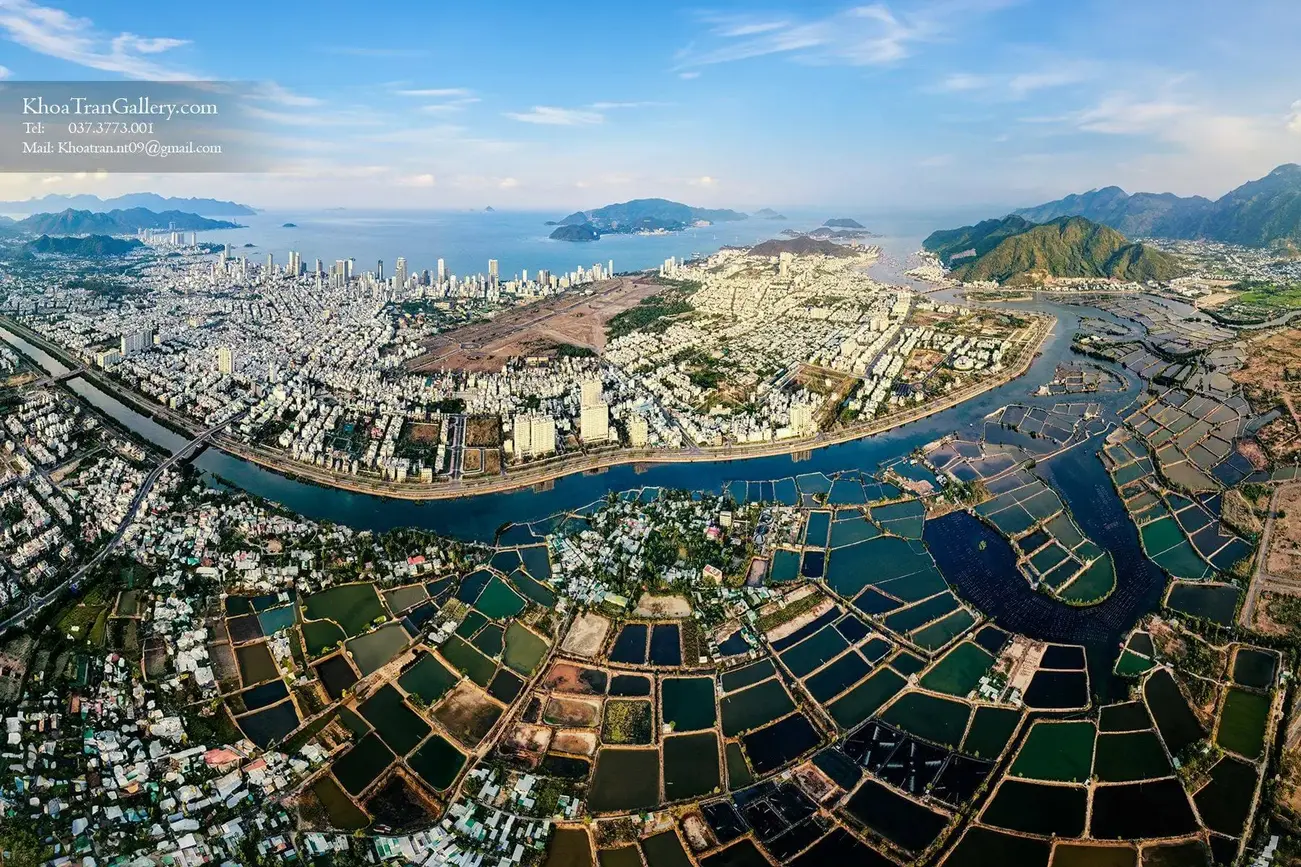
Charmora City tọa lạc tại vị trí thuận lợi cách trung tâm Nha Trang 6,7 km và sân bay Cam Ranh 24 km, hưởng lợi từ tuyến đại lộ Nguyễn Tất Thành cải thiện kết nối và giảm tắc đường. Tuy nhiên, một phần khu vực phía Nam vẫn còn vướng giải phóng mặt bằng và một số khu dân cư dọc sông Tắc, Quán Trường chưa hoàn thiện đồng bộ hạ tầng.
Nguy cơ thiên tai và ngập lụt
Phường Phước Long và xã Vĩnh Thái từng ghi nhận ngập cục bộ 3 lần trong các quý IV/2022, III/2023 và II/2024 do mưa lớn khiến nước sông Quán Trường dâng cao theo Trung tâm Dự báo Khí tượng thủy văn. Mặc dù chủ đầu tư cam kết đầu tư 210 tỷ đồng cho hệ thống thoát nước thông minh, hiệu quả thực tế cần được kiểm chứng qua thời gian.
Khu vực ven sông luôn tiềm ẩn rủi ro về biến đổi khí hậu và mực nước biển dâng, đặc biệt trong bối cảnh thiên tai cực đoan ngày càng gia tăng. Nhà đầu tư cần cân nhắc chi phí bảo hiểm và bảo trì dài hạn.
Rủi ro ô nhiễm môi trường
Rủi ro ô nhiễm nước từ sông Tắc và Quán Trường có thể xảy ra nếu không kiểm soát chặt chẽ rác thải và nước thải từ các khu dân cư hiện hữu quanh khu vực theo cảnh báo của Sở Tài nguyên và Môi trường Khánh Hòa. Chất lượng nguồn nước ảnh hưởng trực tiếp đến giá trị bất động sản ven sông.
Quy hoạch giao thông vùng
Dự án nằm sát các quy hoạch tuyến vành đai ven biển Nha Trang dự kiến hoàn thiện 2026-2027, tạo kết nối tốt với sân bay và cảng Nha Trang. Tuy nhiên, tiến độ hoàn thành hạ tầng giao thông vùng có thể chậm trễ do các yếu tố ngân sách và thủ tục, ảnh hưởng đến khả năng kết nối trong giai đoạn đầu.
Rủi ro về vị trí và hạ tầng của Charmora City ở mức trung bình, tập trung vào khả năng xử lý thiên tai và ô nhiễm môi trường. Những yếu tố này sẽ tác động đến khả năng chuyển nhượng và thanh khoản của tài sản trong tương lai.

Rủi ro thanh khoản và khả năng chuyển nhượng
Thời gian bán lại tài sản trung bình từ 5-7 tháng cho phân khúc biệt thự tại Nha Trang trong giai đoạn quý III/2024 đến quý II/2025 theo CBRE và Batdongsan.com.vn, với tỷ lệ giảm giá 8-12% khi cần bán gấp dưới 6 tháng, tăng so với mức 5-8% năm 2022. Chu kỳ thị trường bất động sản nghỉ dưỡng đã qua đỉnh từ quý II/2022, với tỷ lệ hấp thụ chỉ đạt 42% từ giữa 2023 đến nay.
Cơ cấu khách hàng và sức mua
Nhà đầu tư từ Hà Nội và TP.HCM chiếm 39%, nhà đầu tư địa phương 22%, còn lại là kiều bào và Việt kiều theo dữ liệu giao dịch tổng hợp quý II/2025. Quy định cắt giảm tỷ lệ sở hữu nước ngoài xuống còn 20% theo Luật Đất đai 2025 làm giảm nhóm khách hàng tiềm năng, ảnh hưởng đến thanh khoản dài hạn.
Chính sách hạn chế tín dụng bất động sản cũng làm giảm nhóm khách hàng sử dụng vay ngân hàng, thu hẹp thị trường thứ cấp đáng kể.
So sánh thanh khoản theo thương hiệu
Dự án Sun Group có thanh khoản tốt hơn 18-22% so với mặt bằng chung các dự án ven biển nhờ thương hiệu và dịch vụ quản lý, nhưng chỉ khi thị trường chung tích cực theo CBRE Việt Nam. Trong giai đoạn thị trường điều chỉnh, lợi thế thương hiệu có thể không đủ bù đắp cho tình trạng dư cung.
Tác động của nguồn cung dồi dào
Với 7 dự án lớn cùng mở bán tại khu vực và tổng nguồn cung 2.400 căn biệt thự dự kiến hoàn thiện đến 2030, áp lực thanh khoản sẽ tăng cao. Nhà đầu tư có thể phải chấp nhận giảm giá hoặc kéo dài thời gian chuyển nhượng đáng kể.
Rủi ro thanh khoản của Charmora City ở mức trung bình đến cao, đặc biệt với đầu tư ngắn hạn dưới 12 tháng. Điều này đưa chúng ta đến yếu tố cuối cùng về khía cạnh tài chính và dòng tiền đầu tư.
Rủi ro tài chính và dòng tiền đầu tư
Tổng chi phí đầu tư biệt thự Charmora City từ 10-15 tỷ đồng mỗi căn (diện tích 220-300m²) cộng với các khoản thuế trước bạ 0,5%, thuế thu nhập cá nhân 2% khi chuyển nhượng và phí quản lý 30.000-50.000 đồng/m²/tháng. Lãi suất vay mua bất động sản hiện tại 12-12,5% mỗi năm tại các ngân hàng lớn, với các gói ưu đãi chỉ áp dụng 6-18 tháng đầu.
So sánh hiệu quả đầu tư
Tốc độ tăng giá trung bình biệt thự ven sông Nha Trang đạt 10,5% mỗi năm giai đoạn 2018-2022, tuy nhiên chỉ còn 4-5% mỗi năm trong 2023-2024 theo CBRE. So với kênh gửi tiết kiệm dài hạn 8-9% mỗi năm và trái phiếu doanh nghiệp 9,2% mỗi năm, đầu tư bất động sản Charmora City có mức lợi nhuận kỳ vọng thấp hơn mức rủi ro trong giai đoạn hiện tại.
Dòng tiền từ cho thuê
Tỷ suất cho thuê biệt thự ven sông Nha Trang hiện đạt 3,5-5,5% mỗi năm liên tục từ 2022-2024 theo Savills, thấp hơn lãi suất gửi tiết kiệm nhưng ổn định với khách thuê dài hạn. Thị trường nghỉ dưỡng phục hồi chậm khiến dòng tiền từ cho thuê chỉ đạt 65-78% so với dự báo ban đầu.
Chi phí vận hành và bảo trì biệt thự ven sông thường cao hơn 15-20% so với bất động sản thông thường do tác động của môi trường ẩm ướt và nước mặn.
Rủi ro lạm phát và biến động kinh tế
Lạm phát 2024-2025 dự báo neo trên 4,1% theo Tổng cục Thống kê, trong khi tốc độ tăng giá bất động sản chỉ 4-5% mỗi năm, tạo ra lợi nhuận thực âm cho nhà đầu tư. Biến động tỷ giá không ảnh hưởng trực tiếp do thanh toán bằng VND, nhưng suy thoái kinh tế toàn cầu có thể giảm sức mua của nhóm khách hàng nước ngoài.
Rủi ro tài chính của việc đầu tư Charmora City ở mức trung bình, đòi hỏi nhà đầu tư cần có kế hoạch tài chính dài hạn và không nên sử dụng đòn bẩy quá cao.
Đánh giá tổng thể và khuyến nghị đầu tư
Charmora City phù hợp với nhà đầu tư trung và dài hạn trên 3 năm có năng lực tài chính tốt và không sử dụng đòn bẩy quá cao, với kỳ vọng lợi nhuận ròng 5-8% mỗi năm nhưng tiềm ẩn biến động 8-15% nếu thanh khoản kém hoặc thị trường chung giảm giá theo CBRE và Savills. Dự án có lợi thế về vị trí chiến lược, thương hiệu Sun Group uy tín và cam kết pháp lý sở hữu lâu dài, tuy nhiên đối mặt với thách thức lớn về cạnh tranh nguồn cung và thanh khoản thị trường.
Phân tích ma trận rủi ro tổng thể
Các nhóm rủi ro chính được xếp hạng từ thấp đến cao: chủ đầu tư và chất lượng xây dựng ở mức thấp-trung bình nhờ uy tín Sun Group; pháp lý, tiến độ, vị trí và tài chính ở mức trung bình; trong khi thị trường, thanh khoản và cạnh tranh ở mức trung bình-cao do tình hình dư cung và suy giảm sức mua.
Tỷ lệ rủi ro trên lợi nhuận hiện không thuận lợi cho đầu tư ngắn hạn dưới 12 tháng, nhưng có thể cải thiện đáng kể với đầu tư dài hạn trên 36 tháng nếu thị trường phục hồi.
Khuyến nghị chiến lược đầu tư
Nhà đầu tư nên chọn sản phẩm có pháp lý hoàn chỉnh và sổ hồng lâu dài, ưu tiên các lô thuộc giai đoạn 1 gần khu trung tâm để kỳ vọng tăng giá tốt hơn. Không nên sử dụng đòn bẩy tài chính vượt quá 55% tổng giá trị tài sản và chỉ phân bổ tối đa 10-15% tổng vốn đầu tư vào dự án này.
Cần thực hiện khảo sát thực địa kỹ lưỡng, xác thực pháp lý từng lô cụ thể và theo dõi sát tiến độ triển khai. Đa dạng hóa rổ đầu tư là yếu tố then chốt để giảm thiểu rủi ro trong bối cảnh thị trường chưa xác lập xu hướng tăng bền vững.
Với những nhà đầu tư am hiểu thị trường và có khả năng chờ đợi dài hạn, Charmora City vẫn là cơ hội đầu tư tiềm năng nhờ vị trí đắc địa và uy tín chủ đầu tư. Tuy nhiên, cần có kế hoạch tài chính chi tiết và tâm lý chuẩn bị cho các biến động ngắn hạn của thị trường bất động sản nghỉ dưỡng.