Thị trường bất động sản cao cấp Khánh Hòa đang bước vào giai đoạn bùng nổ mạnh mẽ với tổng giá trị giao dịch quý 3/2025 đạt 30.000 tỷ đồng từ 24.043 giao dịch, tăng 32% so với quý trước theo báo cáo của Sở Xây dựng Khánh Hòa. Con số này không chỉ phản ánh sức nóng của thị trường mà còn khẳng định Khánh Hòa đang trở thành điểm đến đầu tư hàng đầu khu vực Nam Trung Bộ.

Trong bối cảnh Khánh Hòa chuẩn bị trở thành thành phố trực thuộc Trung ương vào năm 2030, các nhà đầu tư đang tìm kiếm cơ hội sinh lời từ phân khúc cao cấp với tiềm năng tăng giá 15-30%. Phân tích cung cầu cho thấy những yếu tố nào đang thúc đẩy sự tăng trưởng này và đâu là cơ hội đầu tư tốt nhất cho bạn.
Tổng quan thị trường bất động sản cao cấp Khánh Hòa 2025
Thị trường bất động sản cao cấp Khánh Hòa năm 2025 ghi nhận mức tăng trưởng ấn tượng với tổng giá trị giao dịch nửa đầu năm đạt hơn 11.700 tỷ đồng từ gần 16.200 giao dịch, trong đó phân khúc cao cấp chiếm 30-35% tổng nguồn cung mới theo báo cáo của Savills và CBRE. Con số này cho thấy sức hút ngày càng tăng của các sản phẩm biệt thự, condotel và shophouse hạng sang.
Cơ cấu thị trường hiện tại cho thấy phân khúc cao cấp và siêu sang chiếm tỷ trọng lớn nhất với 30-35% tổng sản phẩm mới, có giá bán từ 60-120 triệu đồng/m² cho bất động sản ven biển. Điều này phản ánh xu hướng nâng cấp chất lượng sống và nhu cầu đầu tư second home ngày càng tăng của giới thượng lưu.
So với các thị trường khác trong khu vực, Khánh Hòa đang dẫn đầu về số lượng dự án và tổng vốn đăng ký. Giá đất ven biển tại Nha Trang – Cam Ranh cao hơn 15-20% so với Đà Nẵng và gấp 1,5-2 lần so với Phú Yên, Bình Thuận, khẳng định vị thế thị trường hàng đầu miền Trung.
Sự chuẩn bị cho việc lên thành phố trực thuộc Trung ương đã tạo ra làn sóng đầu tư lớn từ năm 2024-2025. Các chuyên gia dự báo giá đất sẽ tăng thêm 15-30% khi các chính sách đô thị và hạ tầng mới được triển khai, mở ra cơ hội đầu tư hấp dẫn cho những ai nắm bắt sớm xu hướng này.
Phân tích nguồn cung bất động sản cao cấp
Nguồn cung bất động sản cao cấp Khánh Hòa giai đoạn 2023-2024 đạt khoảng 5.100 sản phẩm mới bao gồm biệt thự, căn hộ và shophouse, với tỷ lệ hấp thụ 57% tương đương 2.900 căn đã giao dịch thành công theo số liệu của CBRE. Tỷ lệ tồn kho 43% chủ yếu tập trung ở phân khúc condotel do cạnh tranh cao.
Các dự án tiêu biểu đang định hình lại thị trường bao gồm Charmora City với quy mô 226,7 ha và vốn đầu tư 17.000 tỷ đồng, Vinpearl Nha Trang với tổng vốn trên 25.000 tỷ đồng, và KN Paradise Cam Ranh trải rộng 800 ha. Những dự án này không chỉ cung cấp sản phẩm chất lượng cao mà còn tạo ra hệ sinh thái sống hoàn chỉnh.
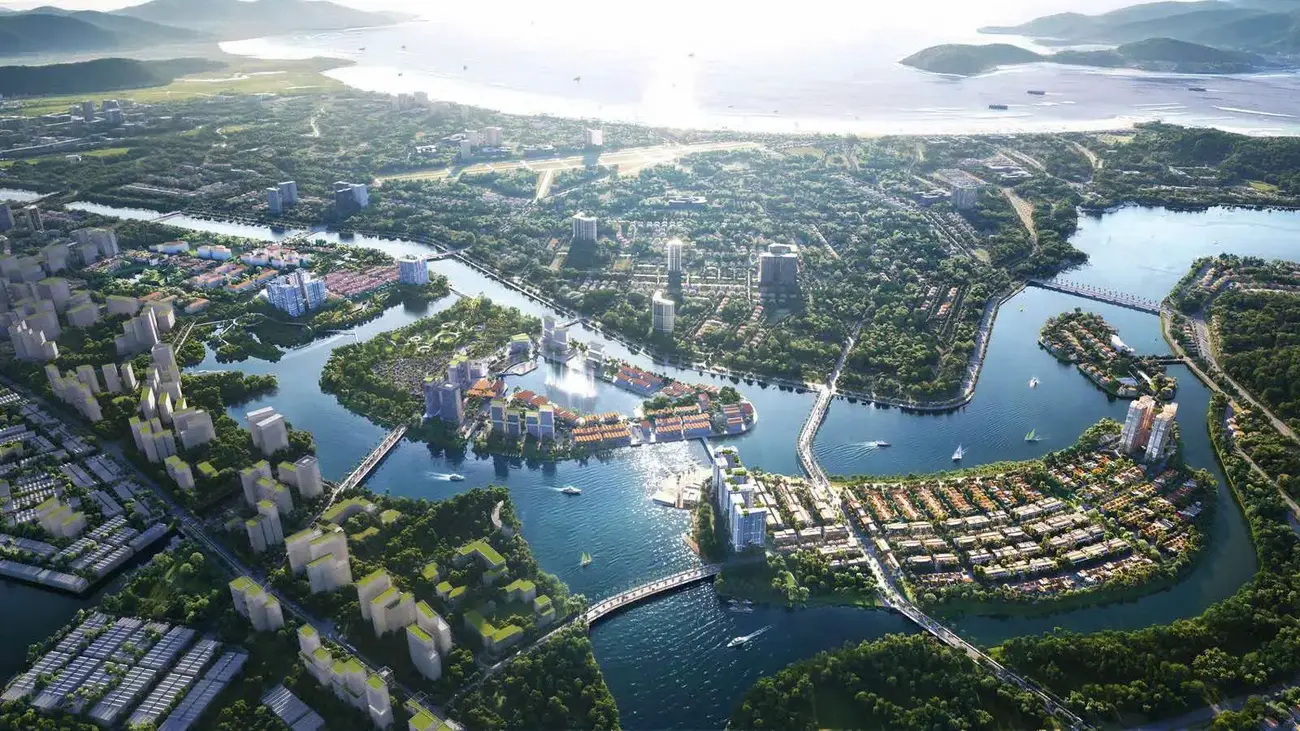
Phân bố nguồn cung theo khu vực cho thấy trung tâm Nha Trang chiếm 30% với chủ yếu là căn hộ và shophouse, ven biển Trần Phú 25% với giá cao nhất thị trường, và Cam Ranh 30% tập trung phát triển biệt thự biển. Bắc Vân Phong đang nổi lên với 10% nguồn cung nhờ các dự án đô thị logistics mới.
Dự kiến giai đoạn 2025-2027, thị trường sẽ đón nhận thêm 3.000 căn hộ và biệt thự từ Charmora City cùng 1.800-2.500 sản phẩm từ các dự án Sun Grand Marina, KN Paradise và Vega City. Lượng cung mới này sẽ đáp ứng nhu cầu ngày càng tăng của các nhà đầu tư trong và ngoài nước.
Với việc các tập đoàn lớn như Sun Group, Vingroup tiếp tục mở rộng đầu tư và hợp tác quốc tế, nguồn cung cao cấp sẽ không ngừng được nâng cấp về chất lượng và dịch vụ. Điều này tạo ra cuộc cạnh tranh tích cực, mang lại nhiều lựa chọn tốt hơn cho người mua.
Nhu cầu và đặc điểm khách hàng mục tiêu
Nhóm khách hàng mua bất động sản cao cấp tại Khánh Hòa chủ yếu trong độ tuổi 35-55 (chiếm 68% theo Savills) với thu nhập từ 60 triệu đồng/tháng trở lên, bao gồm lãnh đạo doanh nghiệp, chủ doanh nghiệp và chuyên gia nước ngoài. Đây là nhóm khách hàng có khả năng tài chính mạnh và hiểu biết về giá trị đầu tư bất động sản.
Cơ cấu khách hàng phân bố với 20% từ địa phương Khánh Hòa, 60% từ các tỉnh thành lớn như TP.HCM và Hà Nội, còn lại 20% là khách nước ngoài chủ yếu đến từ Hàn Quốc, Nga, Trung Quốc và châu Âu. Sự đa dạng này giúp thị trường ổn định và không phụ thuộc quá nhiều vào một nguồn khách duy nhất.
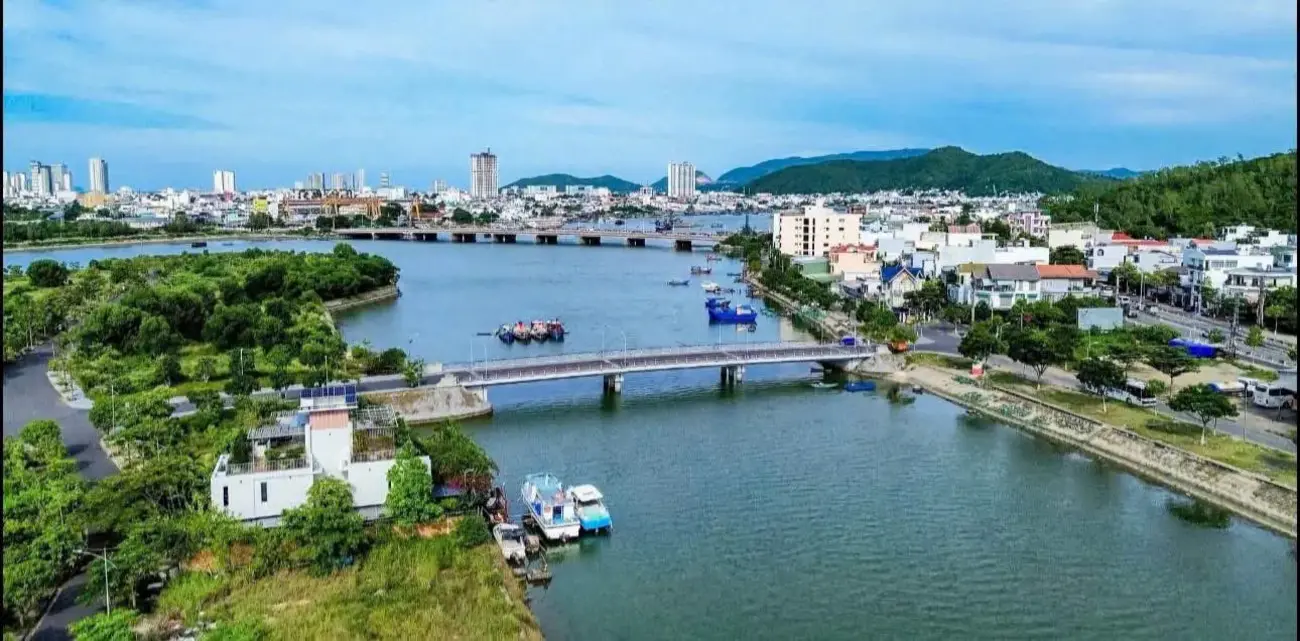
Mục đích mua sắm cho thấy 55% khách hàng đầu tư sinh lợi ưu tiên sản phẩm cho thuê như condotel và shophouse, 30% mua để ở thực nhờ nhu cầu second home tăng sau COVID-19, và 15% mua để nghỉ dưỡng. Xu hướng “sống chậm” và workation ngày càng phổ biến trong nhóm chuyên gia và doanh nhân.
Sức mua thực tế của khách hàng rất mạnh với 30-35% thanh toán một lần hoặc trong vòng 30 ngày theo báo cáo CBRE và Savills. Điều này cho thấy nhóm khách hàng cao cấp có nguồn vốn sẵn sàng và quyết định nhanh chóng khi gặp sản phẩm phù hợp.
Lượng khách du lịch quốc tế đến Khánh Hòa dự kiến đạt trên 5 triệu lượt năm 2025, kéo theo nhu cầu lưu trú cao cấp tăng mạnh. Chính sách visa mới với e-visa 90 ngày càng thuận lợi cho việc thu hút nhà đầu tư nước ngoài, tạo ra cơ hội tốt cho phân khúc bất động sản cao cấp.
Biến động giá và xu hướng thị trường
Giá bất động sản cao cấp Khánh Hòa quý 3/2025 có sự phân hóa rõ rệt theo từng loại hình, với biệt thự ven biển dẫn đầu ở mức 65-120 triệu đồng/m², tăng 10-20% mỗi năm từ 2021-2025. Căn hộ cao cấp và shophouse cũng ghi nhận mức tăng ổn định 8-18% hàng năm, phản ánh sức hút bền vững của thị trường này.
So với các thị trường biển khác, Khánh Hòa đang có lợi thế cạnh tranh rõ rệt. Biệt thự biển tại Đà Nẵng có giá 80-100 triệu đồng/m² nhưng cam kết lợi nhuận thấp hơn 1-2% so với Nha Trang. Phú Quốc tuy có mức giá tương đương 70-100 triệu đồng/m² nhưng nhu cầu thứ cấp đang sụt giảm.
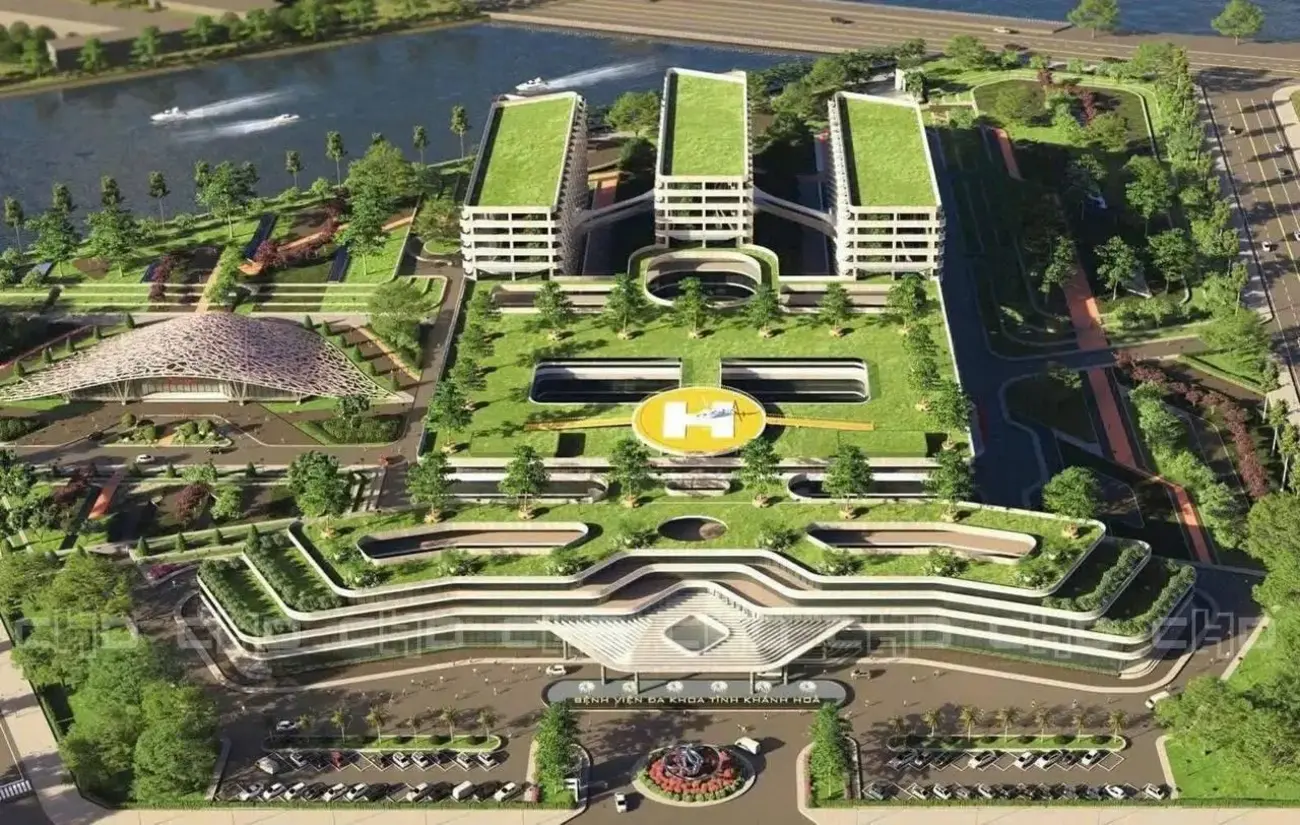
Biên lợi nhuận gộp của các chủ đầu tư bất động sản cao cấp ven biển đạt 16-25% theo CBRE 2025, cao nhất ở phân khúc biệt thự và shophouse view biển. Các dự án có thương hiệu quốc tế như KN Paradise hay Sun Grand Marina có biên lợi nhuận còn cao hơn nhờ giá trị thương hiệu và chất lượng dịch vụ.
Dự báo xu hướng giá 2025-2027 cho thấy biệt thự và shophouse ven biển sẽ tiếp tục tăng 10-15% mỗi năm, trong khi căn hộ cao cấp tăng nhẹ hơn 5-9% do nguồn cung tăng. Các chuyên gia dự kiến đến 2027, biệt thự biển trung tâm Nha Trang – Cam Ranh sẽ chạm mốc 130-150 triệu đồng/m².
Yếu tố thúc đẩy tăng giá bao gồm hạ tầng được nâng cấp liên tục, du lịch phục hồi mạnh mẽ, và đặc biệt là kỳ vọng lên thành phố trực thuộc Trung ương. Những nhà đầu tư nắm bắt xu hướng này từ sớm sẽ có cơ hội thu lợi nhuận cao trong giai đoạn tới.
Yếu tố tác động tích cực đến thị trường
Hạ tầng giao thông Khánh Hòa đang được nâng cấp mạnh mẽ với sân bay quốc tế Cam Ranh mở rộng công suất lên 15 triệu lượt khách/năm từ 2025, đón thêm nhiều đường bay mới từ Hàn Quốc, Nhật Bản và châu Âu. Điều này không chỉ tăng lượng khách du lịch mà còn thu hút các nhà đầu tư quốc tế quan tâm đến bất động sản cao cấp.
Cao tốc Khánh Hòa – Buôn Ma Thuột đã thông xe hơn 50 km, rút ngắn 30% thời gian di chuyển từ Tây Nguyên xuống ven biển. Đường ven biển Phạm Văn Đồng được mở rộng lên 8 làn xe, kết nối thuận tiện các khu vực trung tâm và Bắc Nha Trang. Cảng nước sâu Vân Phong đang được đầu tư mạnh để trở thành trung tâm logistics, tạo động lực phát triển đô thị ven biển.
Chính sách thu hút đầu tư bất động sản cao cấp ngày càng thuận lợi với các ưu đãi thuế, hỗ trợ chuyển nhượng và tháo gỡ pháp lý nhanh chóng cho dự án quy mô lớn. Đề án phát triển đô thị thông minh tích hợp du lịch và kinh tế đêm đến 2030 giúp nâng tầm vị thế của Khánh Hòa thành trung tâm du lịch đẳng cấp quốc tế.
Tăng trưởng du lịch là động lực quan trọng với tốc độ tăng khách quốc tế đạt 25% quý 3/2025 so với cùng kỳ năm trước theo Sở Du lịch Khánh Hòa. Các sự kiện quốc tế, festival biển và giải đấu thể thao tạo hiệu ứng tích cực cho ngành lưu trú, thúc đẩy nhu cầu bất động sản cao cấp.
Sự đầu tư của các tập đoàn lớn tiếp tục là yếu tố tích cực khi Sun Group triển khai thêm các dự án biệt thự biển cao cấp, Vingroup mở rộng chuỗi Vinpearl Luxury, và các thương hiệu quốc tế như Accor, Fusion, Mövenpick phát triển chuỗi resort tích hợp tiện ích xanh. Xu hướng workation cũng đang tăng 15-18% trong nhóm khách TP.HCM, Hà Nội và các nước châu Á.
Rủi ro và thách thức cần lưu ý
Rủi ro pháp lý vẫn là mối quan tâm hàng đầu khi Luật mới có hiệu lực từ 2025 có thể làm chậm việc cấp giấy chứng nhận và thủ tục chuyển nhượng với khách hàng nước ngoài theo báo cáo của CBRE và Savills. Một số dự án condotel chưa “ra sổ” tạo tâm lý ngại cho nhà đầu tư cá nhân, đòi hỏi sự thận trọng khi lựa chọn.
Áp lực lạm phát và lãi suất ngân hàng trung bình 10,5-11,2% cho vay mua bất động sản đầu tư đang ảnh hưởng trực tiếp đến sức mua của một bộ phận khách hàng. Điều này khiến các chủ đầu tư cần linh hoạt trong chính sách bán hàng và hỗ trợ tài chính.
Cạnh tranh vùng ngày càng gay gắt khi Đà Nẵng và Phú Quốc có nhiều dự án “freesale” cho người nước ngoài, tạo áp lực về tốc độ tiêu thụ và mức giá. Khánh Hòa cần duy trì lợi thế cạnh tranh bằng chất lượng sản phẩm và dịch vụ vượt trội.
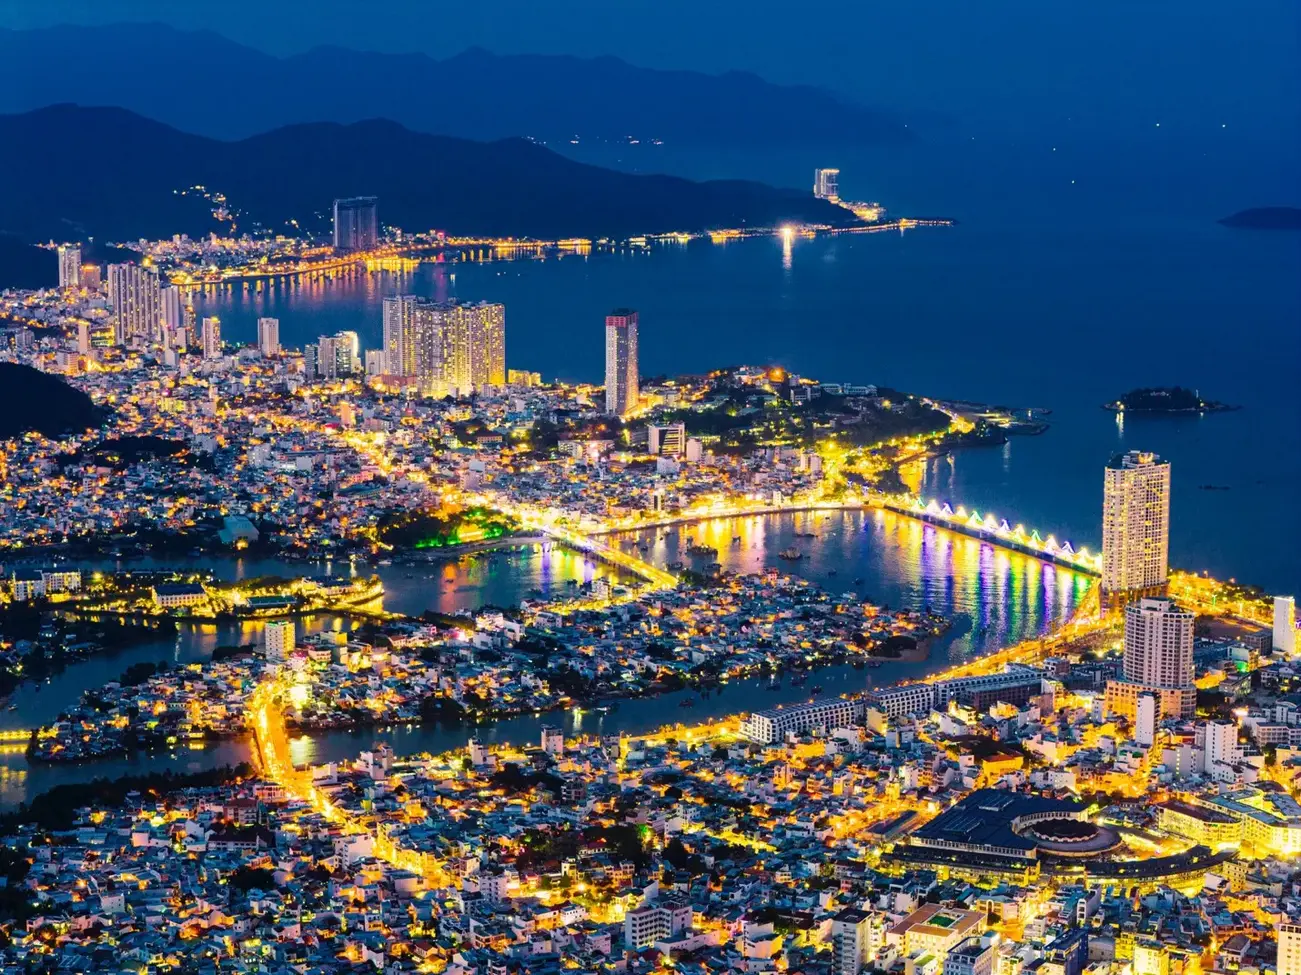
Rủi ro hạ tầng và xã hội ở một số khu vực ngoại thành chưa hoàn thiện hệ thống nước sạch, giao thông kết nối có thể ảnh hưởng đến khả năng hấp thụ nguồn cung mới. Chất lượng quản lý vận hành vẫn là điểm yếu của các dự án quy mô vừa và nhỏ.
Biến đổi khí hậu đặt ra thách thức cho bất động sản ven biển với rủi ro bão, xói lở bờ biển và chi phí bảo hiểm, bảo trì ngày càng cao. Hiện tượng quá tải du lịch trong mùa cao điểm có thể ảnh hưởng đến trải nghiệm của cư dân và khách thuê, đòi hỏi quy hoạch và quản lý tốt hơn.
Cạnh tranh và vị thế các chủ đầu tư lớn
Thị phần bất động sản cao cấp Khánh Hòa được chia sẻ bởi các chủ đầu tư lớn với Vingroup dẫn đầu 22% qua chuỗi Vinpearl Luxury và Vinpearl Empire, Sun Group chiếm 18% với Sun Grand Marina Nha Trang và Sun Premier, Mường Thanh 12% với các dự án Viễn Triều và Luxury. Các chủ đầu tư khác như KN Cam Ranh, FLC, Accor và HDH Group chiếm 40% còn lại.
Vingroup có lợi thế về chuỗi khách sạn resort phủ rộng và quản lý chuyên nghiệp nhưng gặp khó khăn trong đa dạng hóa sản phẩm ngoài villa và condotel quy mô lớn. Sun Group nổi trội với tài chính mạnh, thương hiệu lớn và hợp tác quốc tế nhưng thời gian hoàn thành thủ tục thường kéo dài và giá bán cao hơn thị trường.
Mường Thanh có ưu thế về giá dễ tiếp cận và khách hàng trung thành nhưng chất lượng sản phẩm chưa đồng đều, năng lực quản lý vận hành cần cải thiện. HDH Group với dự án Charmora City có quỹ đất lớn, pháp lý sạch và hợp tác quốc tế mạnh nhưng cần xây dựng thương hiệu cao cấp rõ rệt.
Chiến lược M&A bùng nổ giai đoạn 2024-2025 khi Sun Group và HDH liên doanh với các nhà phát triển ngoại để ra mắt sản phẩm xanh, thông minh. Xu hướng chuyển đổi sang mô hình đô thị nghỉ dưỡng tích hợp đa chức năng đang trở thành tiêu chuẩn mới để cạnh tranh bền vững.
Các chủ đầu tư hàng đầu đều tập trung nâng cao chất lượng quản lý vận hành, đa dạng hóa dòng sản phẩm smart và xanh, đồng thời đẩy mạnh liên doann quốc tế để thu hút nguồn vốn và khách hàng nước ngoài. Sự cạnh tranh tích cực này mang lại lợi ích cho người mua cuối với nhiều lựa chọn chất lượng cao.
Phân tích theo khu vực địa lý
Khu vực trung tâm Nha Trang và ven biển Trần Phú duy trì vị thế cao cấp nhất với giá 80-120 triệu đồng/m² cho các sản phẩm biệt thự view biển, căn hộ sky villa và shophouse hạng sang. Đây là khu vực khan hiếm quỹ đất, có hạ tầng hoàn thiện và tiện ích đầy đủ nhất, phù hợp với nhà đầu tư tìm kiếm sản phẩm sưu tập.
Bắc Nha Trang đang phát triển mạnh mẽ với các dự án đô thị sinh thái và sản phẩm trung cao cấp, có tiềm năng tăng trưởng giá 15-18% mỗi năm. Khu vực này hưởng lợi từ việc mở rộng đường Phạm Văn Đồng và quy hoạch đô thị mới, tạo cơ hội đầu tư hấp dẫn cho những ai muốn “lướt sóng” tăng giá.
Cam Ranh với khu vực sân bay và bán đảo Cam Ranh tập trung phát triển biệt thự, villa nghỉ dưỡng và condotel quy mô lớn từ Sun Group, Movenpick và KN Paradise. Giá đất tăng gấp đôi trong 2 năm qua từ 20 triệu đồng/m² năm 2023 lên 40-50 triệu đồng/m² năm 2025, cho thấy tiềm năng tăng giá mạnh.
Vạn Ninh và Ninh Hòa đang nổi lên như những khu vực tiềm năng với các dự án xanh, đô thị logistics và sản phẩm long-term lease cho khách nước ngoài. Mặc dù giá bất động sản thấp hơn trung tâm nhưng có dư địa tăng giá cao nhất miền Trung khi cảng Vân Phong trở thành cảng quốc tế.
Sự phân hóa rõ rệt giữa các khu vực tạo ra cơ hội đầu tư đa dạng cho từng nhóm khách hàng. Nhà đầu tư có thể lựa chọn sản phẩm sưu tập ở trung tâm để bảo toàn giá trị, hoặc tìm kiếm cơ hội tăng giá cao ở các khu vực đang phát triển như Bắc Nha Trang và Vân Phong.
Xu hướng sản phẩm và công nghệ mới
Thiết kế sinh thái đang trở thành xu hướng chủ đạo với 70% dự án mới tích hợp yếu tố xanh, tối ưu không gian sinh hoạt và sử dụng vật liệu tiết kiệm năng lượng như Movenpick, Charmora City và Vega City. Xu hướng này không chỉ đáp ứng nhu cầu sống xanh mà còn giúp tiết kiệm chi phí vận hành lâu dài.
Công nghệ Smart Home và IoT được tích hợp trong 55% căn hộ cao cấp mới với các tính năng khóa thông minh, điều khiển điện nước tự động và quản lý từ xa qua KN Paradise và Vinpearl Luxury. Điều này nâng cao trải nghiệm sống và tăng giá trị cho thuê, đặc biệt hấp dẫn với khách hàng trẻ và quốc tế.
Mô hình Resort + Residential + Entertainment đang trở thành tiêu chuẩn mới với các dự án tích hợp đồng bộ trung tâm thương mại, giải trí, y tế và thể thao như Sun Grand Marina và Charmora City. Hệ sinh thái all-in-one này tạo ra giá trị sử dụng cao và khả năng sinh lời bền vững cho nhà đầu tư.
40% sản phẩm chủ lực cam kết đạt chứng chỉ xanh quốc tế LEED hoặc LOTUS theo tổng hợp của CBRE và Savills quý 3/2025. Chứng nhận xanh không chỉ là yếu tố marketing mà còn giúp giảm chi phí vận hành và tăng giá trị tái bán trong tương lai.
Xu hướng căn hộ duplex, penthouse và sky villa ngày càng được ưa chuộng nhờ không gian sống rộng rãi và view đẹp. Các sản phẩm này thường có mức giá cao hơn nhưng tỷ lệ tăng giá và khả năng cho thuê tốt hơn, phù hợp với nhà đầu tư cao cấp tìm kiếm sản phẩm khác biệt.
Dự báo thị trường 2025-2030
Nguồn cung mới dự kiến đạt 30.000-35.000 sản phẩm cao cấp toàn tỉnh Khánh Hòa đến năm 2030 theo báo cáo thị trường, trong đó tỷ lệ hấp thụ giai đoạn đầu 2025-2027 có thể đạt 70-80% nhờ nhu cầu mạnh từ khách miền Bắc và quốc tế. Con số này cho thấy thị trường vẫn còn nhiều dư địa phát triển.
Kịch bản tăng trưởng mạnh nhất tập trung tại Nha Trang (Trần Phú, Bắc Nha Trang), Cam Ranh (sân bay, Bãi Dài) và Vân Phong (đô thị logistics mới). Các khu vực này hưởng lợi trực tiếp từ hạ tầng mới và quy hoạch phát triển, tạo ra cơ hội đầu tư hấp dẫn.
Tác động từ quy hoạch tỉnh và đề án lên thành phố trực thuộc Trung ương sẽ là động lực dài hạn cho giá trị bất động sản, mang lại tốc độ tăng trưởng bền vững. Các chính sách ưu đãi mới và cải cách thủ tục hành chính sẽ thu hút thêm nhiều nhà đầu tư lớn.
Khuyến nghị cho nhà đầu tư là ưu tiên sản phẩm biệt thự ven biển, shophouse và sky villa ở các khu vực có quy hoạch rõ ràng và pháp lý minh bạch. Đầu tư trung và dài hạn vào các dự án có thương hiệu uy tín, vận hành chuyên nghiệp sẽ mang lại lợi nhuận tối ưu.
Chủ đầu tư cần tập trung nâng cao chất lượng quản lý, đa dạng hóa sản phẩm smart và xanh, đồng thời tăng cường hợp tác quốc tế để thu hút nguồn vốn và mở rộng thị trường khách hàng. Sự đầu tư bài bản từ đầu sẽ quyết định thành công lâu dài.
Thị trường bất động sản cao cấp Khánh Hòa 2025 đang mở ra cơ hội vàng cho các nhà đầu tư biết nắm bắt xu hướng. Với sự kết hợp giữa hạ tầng phát triển mạnh, chính sách thuận lợi và nhu cầu thực tế cao, đây là thời điểm lý tưởng để tham gia vào phân khúc này. Tuy nhiên, việc lựa chọn dự án uy tín, pháp lý minh bạch và có tầm nhìn dài hạn sẽ là chìa khóa thành công trong hành trình đầu tư bất động sản cao cấp tại Khánh Hòa.