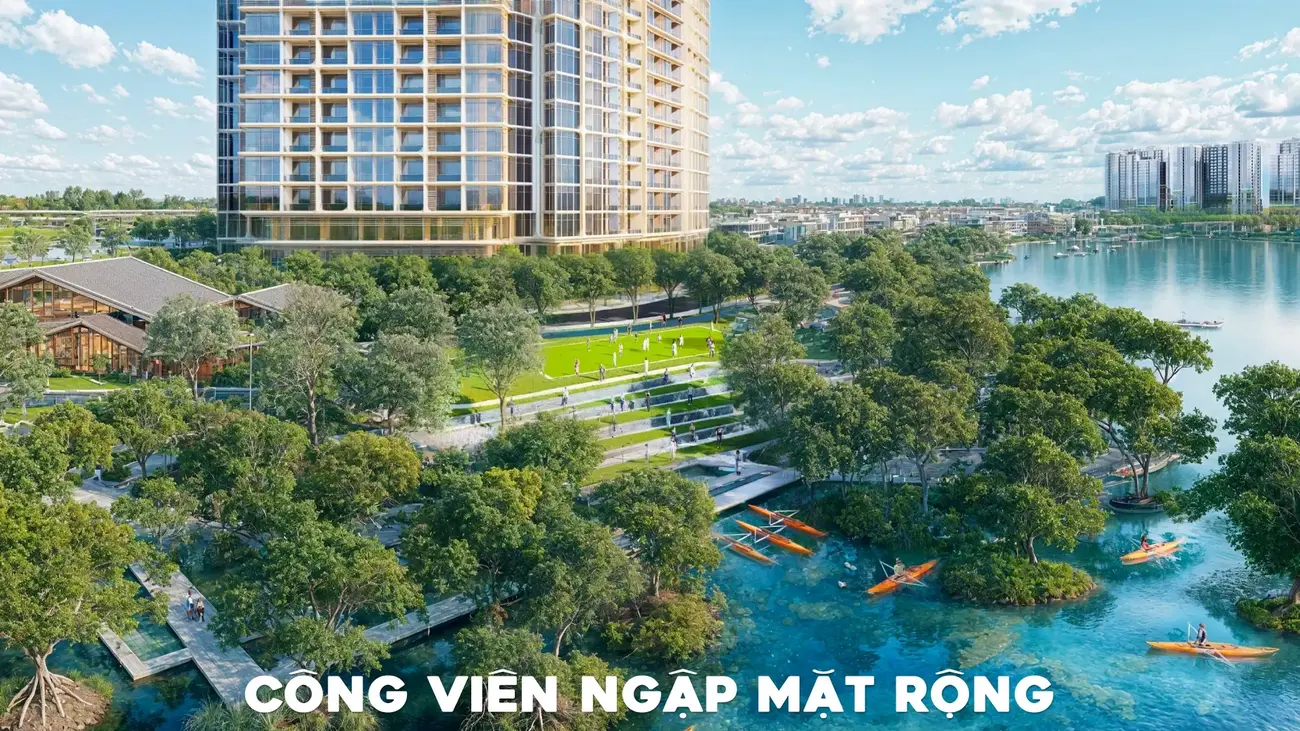
Theo báo cáo mới nhất từ CBRE và Savills tháng 10/2025, thị trường bất động sản Nha Trang đang chào đón một siêu dự án có tổng vốn đầu tư lên đến 17.000 tỷ đồng trên diện tích 226,7 ha. Charmora City không chỉ là khu đô thị ven sông đầu tiên của Sun Group tại Khánh Hòa mà còn tạo nên mô hình “tam đảo” độc nhất với ba chức năng tích hợp: an cư đẳng cấp, nghỉ dưỡng tại chỗ và giải trí đỉnh cao.
Với cấu trúc sản phẩm đa dạng từ căn hộ cao tầng (48-72 triệu đồng/m²) đến biệt thự cao cấp (18-35 tỷ đồng/căn), dự án này hứa hẹn mang đến cơ hội đầu tư phù hợp cho nhiều phân khúc khách hàng khác nhau. Tuy nhiên, để tối đa hóa lợi nhuận và phù hợp với khả năng tài chính, mỗi nhóm nhà đầu tư cần hiểu rõ sản phẩm nào phù hợp nhất với mình.
Nghiên cứu thị trường cho thấy 87-90% giao dịch sản phẩm hạng sang tại Nha Trang năm 2024 đến từ nhà đầu tư nội địa, trong khi 10-13% còn lại thuộc về nhà đầu tư nước ngoài và Việt kiều. Đặc biệt, với dự báo Khánh Hòa lên thành phố trực thuộc trung ương năm 2030, giá bất động sản khu vực có thể tăng 12-18% trong hai năm sau nâng cấp.
Vậy Charmora City thực sự phù hợp với nhóm nhà đầu tư nào? Tiêu chí tài chính cụ thể ra sao? Và chiến lược đầu tư tối ưu cho từng đối tượng như thế nào?
Phân khúc nhà đầu tư phù hợp với Charmora City
Charmora City thu hút chủ yếu năm nhóm nhà đầu tư chính với đặc điểm và nhu cầu riêng biệt, dựa trên khảo sát từ CBRE, Savills và DKRA năm 2024-2025. Mỗi nhóm có mức vốn, mục tiêu đầu tư và chiến lược khác nhau, phù hợp với từng loại sản phẩm cụ thể trong dự án.
Nhà đầu tư cá nhân vốn nhỏ (dưới 3 tỷ VNĐ)
Nhóm này chiếm tỷ lệ lớn trong các giao dịch căn hộ chung cư, bao gồm giới văn phòng tuổi 28-40, quản lý cấp trung và chủ kinh doanh nhỏ. Thu nhập ổn định từ 28-32 triệu đồng/tháng theo tiêu chuẩn ngân hàng hiện tại, họ ưu tiên sản phẩm có pháp lý minh bạch và khả năng tận dụng vay ngân hàng lên đến 70% giá trị bất động sản.
Động cơ chính của nhóm này là tích lũy tài sản, đầu tư an toàn hoặc cho thuê dài hạn để tạo dòng tiền. Với lãi suất ưu đãi 8,5-9,5%/năm từ các ngân hàng như TPBank, MBank, Techcombank, nhóm nhà đầu tư này có thể tiếp cận được căn hộ chung cư tại Charmora City với mức giá từ 1,8-2,8 tỷ đồng.
Tỷ suất lợi nhuận kỳ vọng cho nhóm này dao động 5-7%/năm từ cho thuê và tăng giá 4-5%/năm, phù hợp với mục tiêu đầu tư an toàn lâu dài. Các căn hộ 2-3 phòng ngủ với diện tích 33,8-110,4 m² sẽ là lựa chọn tối ưu cho phân khúc này.
Nhà đầu tư trung lưu (3-10 tỷ VNĐ)
Nhà đầu tư trung lưu với thu nhập 60-90 triệu đồng/tháng, chủ yếu là doanh nhân vừa, chuyên gia và nhà quản lý cấp cao tuổi 35-55, tập trung vào townhouse và shophouse. Nhóm này có khả năng kết hợp vốn tự có khoảng 50% với vay ngân hàng, tận dụng đòn bẩy tài chính hiệu quả.
Townhouse tại Charmora City với diện tích 112,5-150 m² và giá 8-12 tỷ đồng/căn phù hợp với khả năng tài chính và mục tiêu đầu tư của nhóm này. Tỷ suất lợi nhuận kỳ vọng cao hơn với tăng giá 6-10%/năm và dòng tiền cho thuê 8-12 triệu đồng/tháng.
Lợi thế của townhouse là khả năng kinh doanh đa dạng, từ cho thuê nguyên căn đến chia nhỏ cho thuê từng tầng, đặc biệt phù hợp với nhu cầu lưu trú của khách du lịch và cư dân làm việc tại khu vực. Vị trí ven sông của Charmora City tăng thêm giá trị thẩm mỹ và tiềm năng tăng giá lâu dài.
Nhà đầu tư giàu có (trên 10 tỷ VNĐ)
Phân khúc nhà đầu tư giàu có với tài sản ròng trên 10 tỷ đồng và thu nhập trên 185 triệu đồng/tháng tập trung vào biệt thự cao cấp tại “Đảo Thiên đường” của Charmora City. Nhóm này bao gồm doanh nhân thành đạt, lãnh đạo doanh nghiệp và nhà đầu tư có kinh nghiệm, tuổi 40-65.
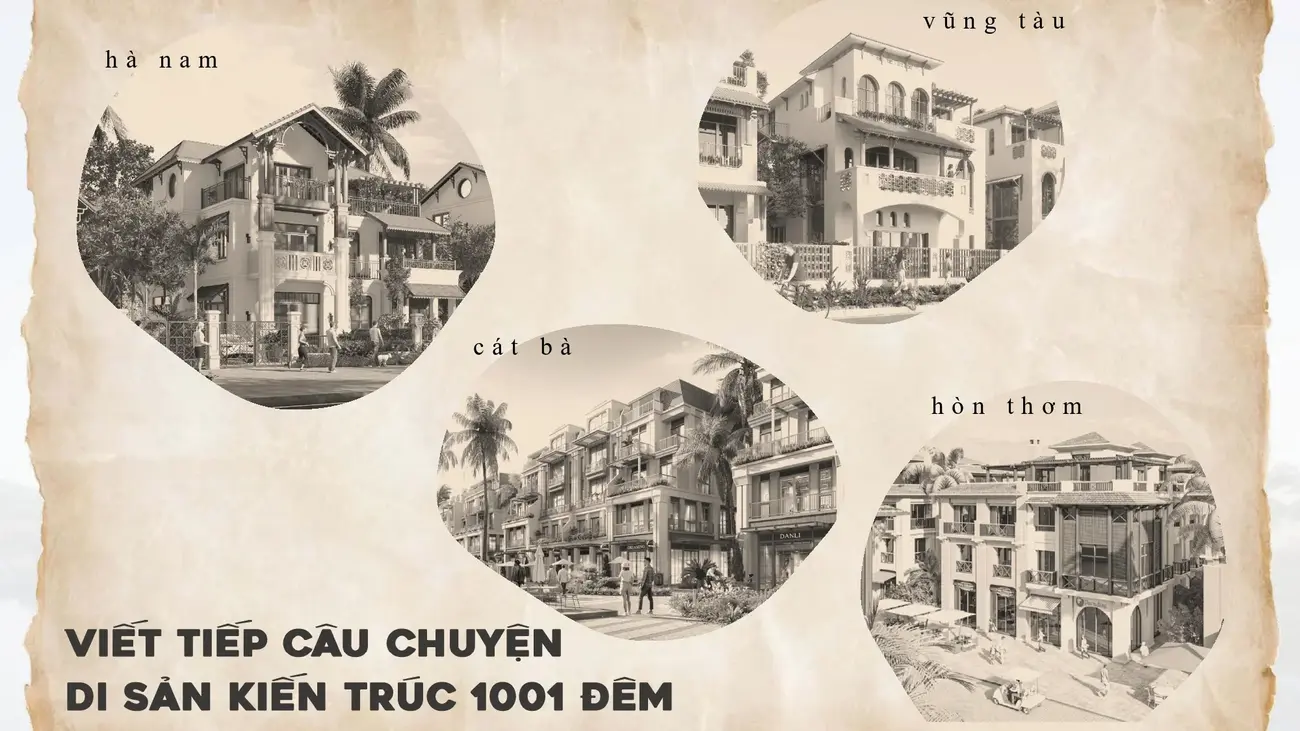
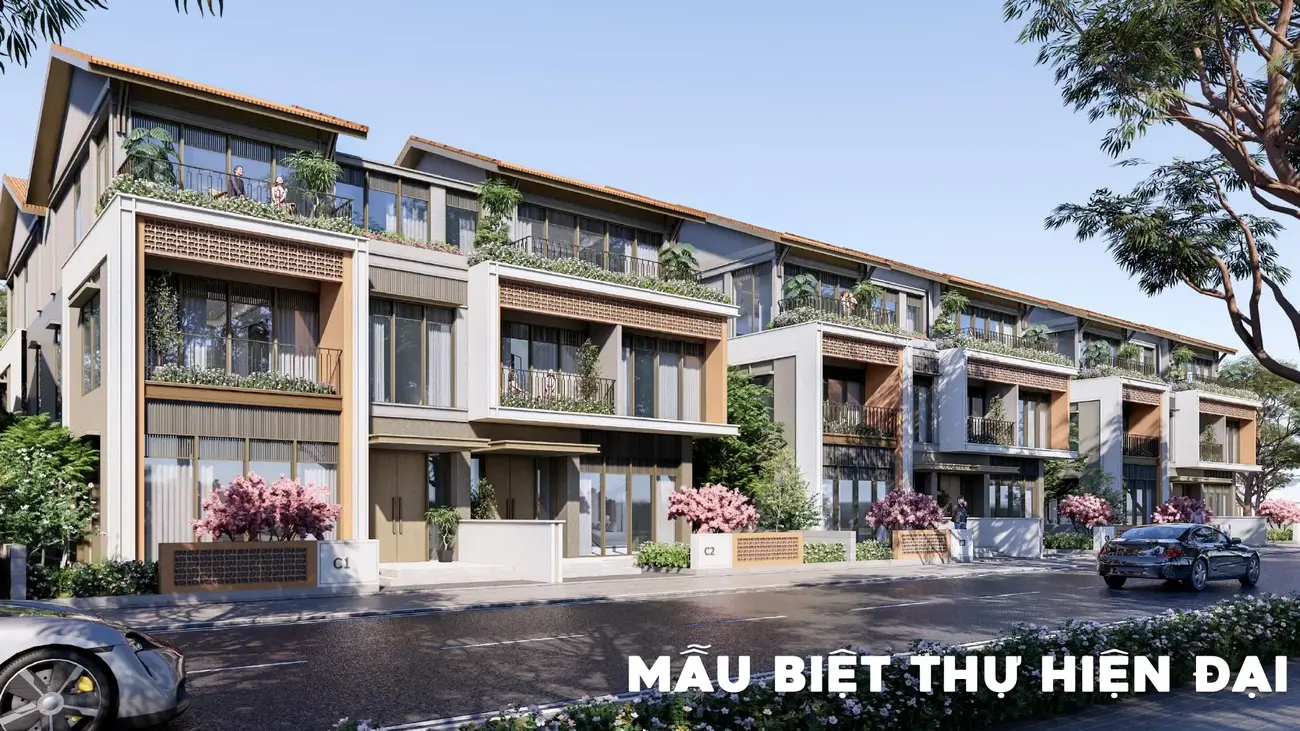
Với 205 căn biệt thự diện tích 150-300 m² và giá từ 18-35 tỷ đồng/căn, sản phẩm này phù hợp với mục tiêu sở hữu “second home” cao cấp, nghỉ dưỡng riêng tư và bảo toàn tài sản truyền đời. Kiến trúc đương đại kết hợp văn hóa Champa, 80% diện tích cây xanh và mặt nước tạo nên không gian sống đẳng cấp quốc tế.

Tỷ suất lợi nhuận từ biệt thự kỳ vọng 5-8%/năm từ tăng giá và 25-45 triệu đồng/tháng từ cho thuê cao cấp. Đây là kênh đầu tư “hold” dài hạn 7-10 năm, phù hợp với chiến lược bảo toàn và gia tăng giá trị tài sản của tầng lớp thượng lưu.
Vị trí độc đáo ba mặt sông của dự án tạo ra tính khan hiếm tự nhiên, khó có thể sao chép, đảm bảo tính ổn định và tăng trưởng bền vững của giá trị bất động sản. Đây chính là yếu tố quyết định sức hút với nhà đầu tư muốn sở hữu tài sản có tính biểu tượng và độc quyền cao.
Các loại sản phẩm và đối tượng khách hàng phù hợp
Charmora City cung cấp 4.200 căn nhà ở thương mại với bốn loại hình chính, mỗi loại phù hợp với nhóm nhà đầu tư có năng lực tài chính và mục tiêu khác nhau. Sự đa dạng này giúp dự án thu hút được nhiều phân khúc khách hàng và tạo ra hệ sinh thái đầu tư hoàn chỉnh.
Căn hộ chung cư cao tầng
Với 900 căn hộ diện tích từ 33,8-110,4 m² và giá 48-72 triệu đồng/m², sản phẩm này thu hút chủ yếu nhà đầu tư cá nhân vốn nhỏ dưới 3 tỷ đồng và nhà đầu tư nước ngoài. Tổng giá trị từng căn dao động 1,8-8 tỷ đồng, phù hợp với khả năng tài chính của tầng lớp trung lưu và giới văn phòng.
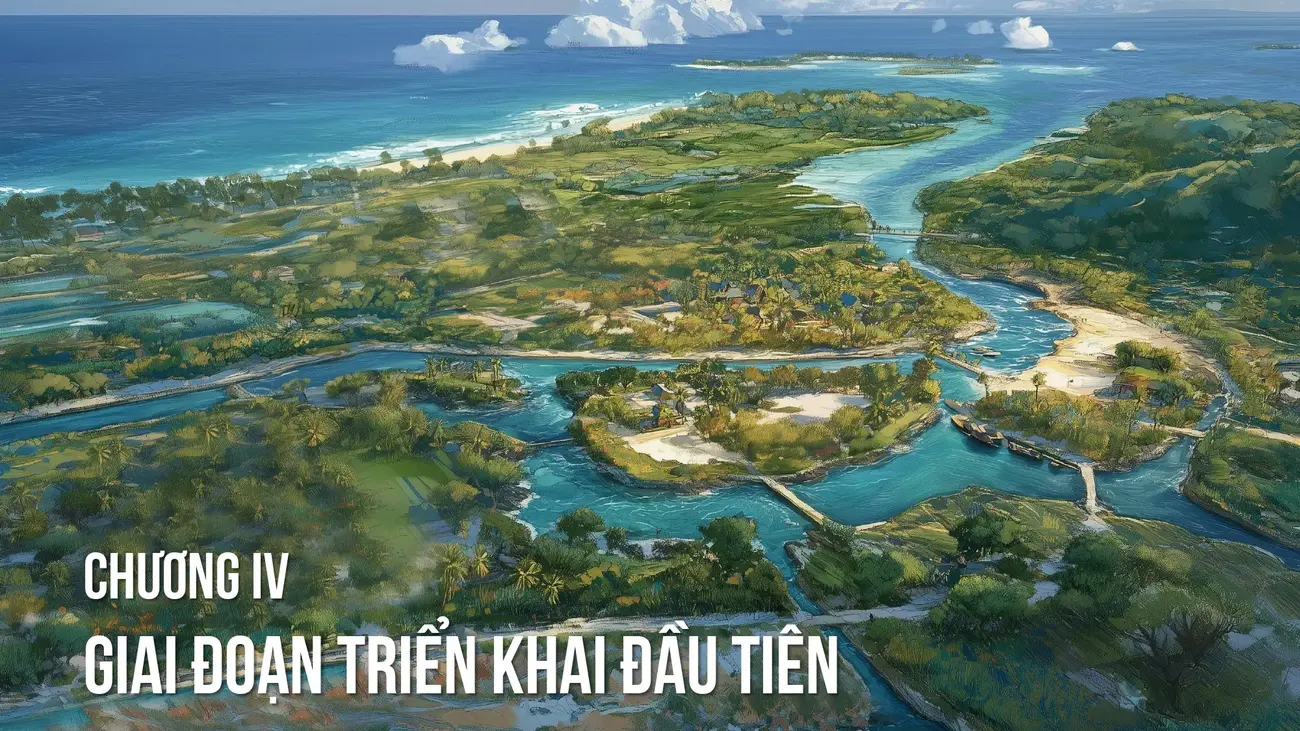
Lợi thế của căn hộ chung cư là khả năng thanh khoản cao, dễ cho thuê với tỷ suất 5-7%/năm và tiềm năng tăng giá ổn định 4-5%/năm. Đặc biệt, với vị trí tại “Bán đảo Đô thị Sinh thái Thông minh”, các căn hộ này hưởng lợi từ hệ thống tiện ích đồng bộ như trường liên cấp quốc tế, trục dạo bộ ven sông và kết nối trực tiếp đến công viên giải trí.
Nhà đầu tư nước ngoài đặc biệt quan tâm đến loại hình này do quy định sở hữu 30% tổng số căn hộ trong dự án, pháp lý rõ ràng và khả năng quản lý từ xa thuận tiện. Tuy nhiên cần lưu ý hạn chế về thời gian sở hữu 50 năm và có thể gia hạn theo quy định mới nhất.
Townhouse trung lưu
340 căn townhouse với diện tích 112,5-150 m² và giá 8-12 tỷ đồng/căn là lựa chọn phù hợp nhất cho nhà đầu tư trung lưu có vốn 3-10 tỷ đồng. Loại hình này mang lại sự cân bằng tối ưu giữa khả năng đầu tư ban đầu và tiềm năng sinh lời cao.
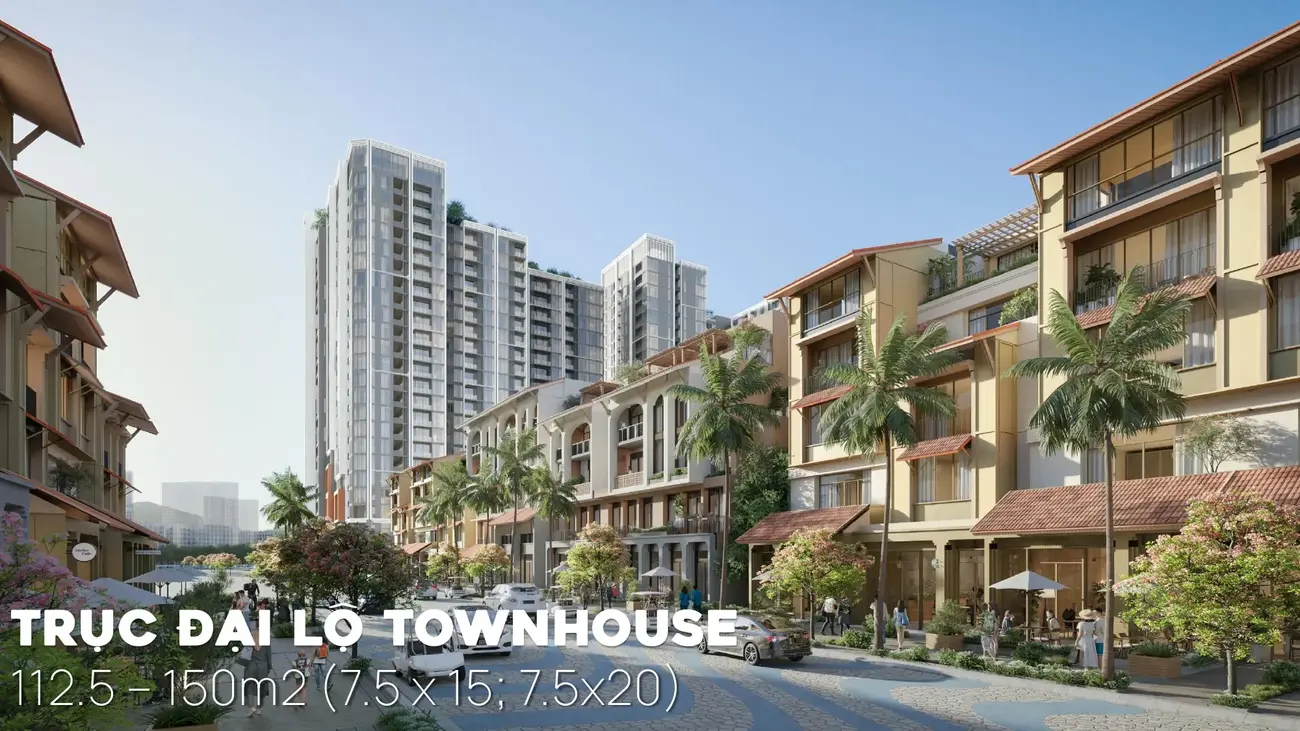
Townhouse có thể khai thác kinh doanh đa dạng từ cho thuê nguyên căn với mức 8-12 triệu đồng/tháng đến chia nhỏ cho thuê từng tầng hoặc làm văn phòng nhỏ. Tỷ suất tăng giá kỳ vọng 6-10%/năm, cao hơn so với căn hộ chung cư nhờ tính độc lập và khả năng mở rộng kinh doanh.
Vị trí dọc trục đại lộ chính của dự án giúp townhouse có lợi thế về giao thông và khả năng kinh doanh dịch vụ. Đây cũng là sản phẩm phù hợp cho những người muốn kết hợp giữa nơi ở và nơi làm việc, đặc biệt hấp dẫn với doanh nhân và chuyên gia tự do.
Biệt thự cao cấp
205 căn biệt thự với diện tích 150-300 m² và giá 18-35 tỷ đồng/căn dành riêng cho phân khúc nhà đầu tư giàu có và Việt kiều. Tọa lạc tại “Đảo Thiên đường”, những căn biệt thự này được thiết kế theo tiêu chuẩn nghỉ dưỡng cao cấp với 80% diện tích cây xanh và mặt nước.
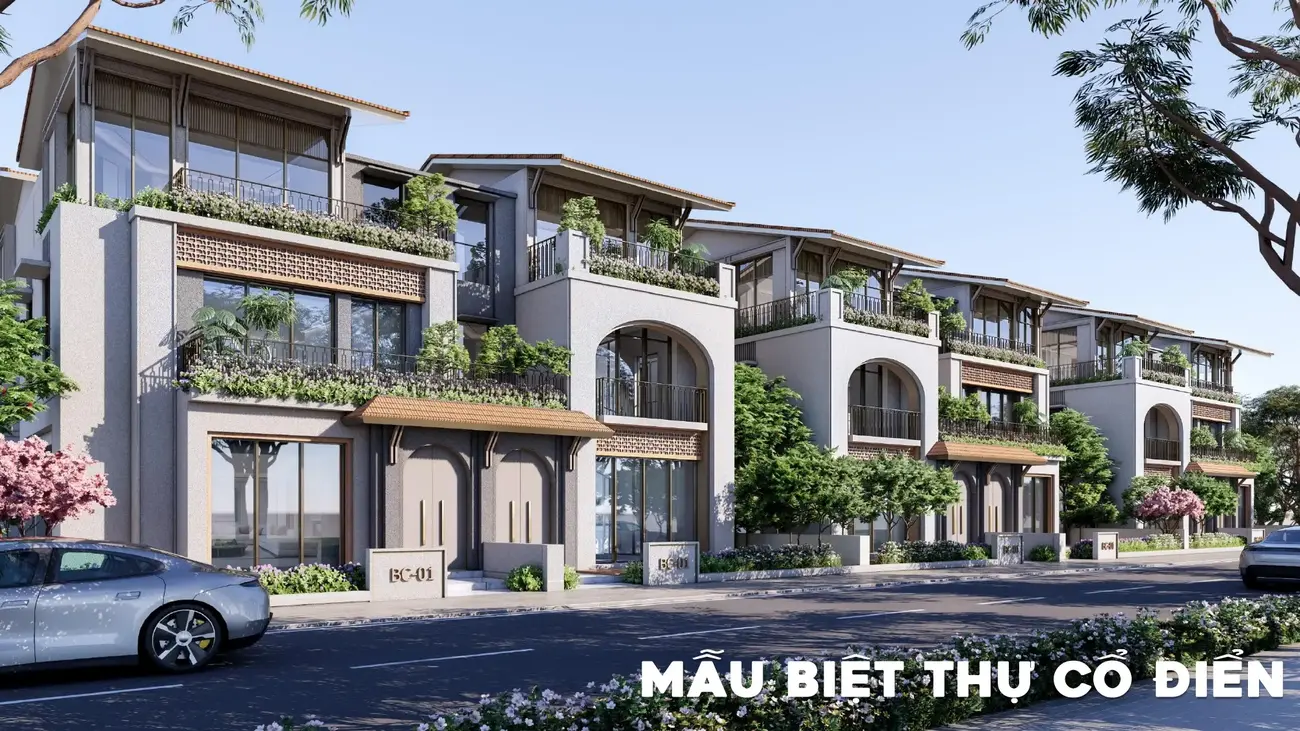
Kiến trúc đương đại kết hợp văn hóa Champa tạo nên sự độc đáo và đẳng cấp, phù hợp với xu hướng sở hữu tài sản có tính biểu tượng của giới thượng lưu. Mức cho thuê cao cấp từ 25-45 triệu đồng/tháng và tiềm năng tăng giá 5-8%/năm mang lại tổng tỷ suất sinh lời hấp dẫn.
Đặc biệt, với vị trí ba mặt sông độc nhất tại Nha Trang, biệt thự Charmora City có tính khan hiếm cao và khả năng bảo toàn giá trị lâu dài. Đây là lựa chọn lý tưởng cho mục tiêu “second home” nghỉ dưỡng hoặc tài sản truyền đời cho thế hệ sau.
Shophouse thương mại dịch vụ
Sản phẩm shophouse với diện tích khoảng 90-180 m² và giá 15-30 tỷ đồng/căn phù hợp với doanh nghiệp và nhà đầu tư kinh doanh có vốn lớn. Loại hình này mang lại tỷ suất sinh lời thương mại cao 7-10%/năm nhờ khả năng khai thác kinh doanh đa dạng.
Vị trí tại khu trung tâm thương mại và gần công viên giải trí quốc tế tạo lợi thế về lưu lượng khách hàng và tiềm năng kinh doanh. Các doanh nghiệp có thể sử dụng để phát triển chuỗi bán lẻ, nhà hàng, dịch vụ du lịch hoặc văn phòng đại diện.
Từ phân tích sản phẩm đa dạng này, ta thấy Charmora City đã tạo ra một hệ sinh thái đầu tư hoàn chỉnh phù hợp với mọi phân khúc. Tuy nhiên, để đảm bảo thành công, nhà đầu tư cần hiểu rõ yêu cầu tài chính cụ thể cho từng loại sản phẩm mà mình quan tâm.
Yêu cầu tài chính và khả năng vay vốn
Để đầu tư thành công tại Charmora City, mỗi nhóm khách hàng cần đáp ứng các tiêu chí tài chính cụ thể về vốn tự có, thu nhập ổn định và khả năng vay vốn ngân hàng theo quy định mới nhất năm 2025. Các ngân hàng hiện áp dụng lãi suất ưu đãi 8,5-9,5%/năm với nhiều gói hỗ trợ linh hoạt.
Tiêu chí cho căn hộ chung cư
Nhà đầu tư căn hộ chung cư với tổng giá trị từ 1,8-8 tỷ đồng cần có thu nhập tối thiểu 28-32 triệu đồng/tháng theo tiêu chuẩn của CBRE năm 2024. Vốn tự có tối thiểu 25-30% giá trị bất động sản, tương đương 540 triệu đồng đến 2,4 tỷ đồng tùy theo căn hộ lựa chọn.
Các ngân hàng lớn như TPBank, MBank, Techcombank hiện hỗ trợ vay lên đến 70% giá trị bất động sản với lãi suất cố định 8,5-9,5%/năm trong 12-24 tháng đầu. Điều kiện vay yêu cầu điểm tín dụng tốt, chứng minh thu nhập minh bạch và có thể cần tài sản thế chấp bổ sung cho các khoản vay lớn.
Lịch thanh toán linh hoạt 8-10 đợt với 15% đợt đầu và 5-15% các đợt tiếp theo giúp giảm áp lực dòng tiền trong 6-12 tháng đầu. Sun Group còn hỗ trợ ân hạn nợ gốc 10-18 tháng theo chính sách mới nhất tháng 10/2025.
Yêu cầu cho townhouse
Townhouse với giá 8-12 tỷ đồng đòi hỏi vốn tự có tối thiểu 4 tỷ đồng và thu nhập ổn định 60-90 triệu đồng/tháng. Tỷ lệ vay tối đa 65% giá trị với điều kiện có tài sản thế chấp và hồ sơ tài chính rõ ràng.
Nhà đầu tư cần chuẩn bị thêm chi phí phát sinh bao gồm phí bảo trì 2%, phí quản lý 12.000-18.000 đồng/m²/tháng, thuế thu nhập cá nhân khoảng 2% khi chuyển nhượng và phí pháp lý công chứng 0,5-1% giá trị bất động sản theo báo cáo CBRE, Savills tháng 10/2025.
Townhouse có lợi thế tạo dòng tiền ngay từ năm đầu tiên thông qua cho thuê hoặc kinh doanh nhỏ, giúp hỗ trợ chi trả khoản vay và tăng tỷ suất sinh lời tổng thể. Mức cho thuê kỳ vọng 8-12 triệu đồng/tháng có thể đóng góp đáng kể vào dòng tiền hàng tháng.
Tiêu chí biệt thự cao cấp
Biệt thự với giá 18-35 tỷ đồng yêu cầu vốn tự có tối thiểu 9-10 tỷ đồng và tổng thu nhập trên 185 triệu đồng/tháng hoặc tài sản đảm bảo tương đương. Đây là phân khúc dành cho những nhà đầu tư có năng lực tài chính mạnh và mục tiêu đầu tư dài hạn.
Các ngân hàng thường yêu cầu đánh giá tài sản tổng thể của khách hàng, bao gồm bất động sản hiện có, danh mục đầu tư và dòng tiền kinh doanh ổn định. Tỷ lệ vay có thể linh hoạt hơn cho khách hàng VIP với lịch sử tín dụng tốt và mối quan hệ lâu dài với ngân hàng.
Chi phí duy trì biệt thự cao hơn với phí quản lý chuyên nghiệp, bảo trì cảnh quan và các tiện ích cao cấp. Tuy nhiên, tiềm năng tăng giá và dòng tiền cho thuê cao cấp 25-45 triệu đồng/tháng có thể bù đắp các chi phí này và mang lại lợi nhuận ròng hấp dẫn.
Hỗ trợ tài chính và ưu đãi
Charmora City áp dụng chính sách đặt cỗ linh hoạt với 50 triệu đồng cho căn hộ cao tầng và 200 triệu đồng cho sản phẩm thấp tầng. Thời gian mở bán chính thức từ tháng 10-12/2025 với nhiều ưu đãi dành cho khách hàng đăng ký sớm.
Sun Group cam kết minh bạch về lịch thanh toán và tiến độ xây dựng với track record bàn giao đúng hẹn 98% dự án lớn từ 2019-2023 theo báo cáo CBRE. Điều này giúp nhà đầu tư yên tâm về rủi ro thanh khoản và kế hoạch tài chính dài hạn.
Những yêu cầu tài chính rõ ràng này sẽ giúp nhà đầu tư tự đánh giá khả năng và lựa chọn sản phẩm phù hợp. Tuy nhiên, bên cạnh khả năng tài chính, việc hiểu rõ lợi thế cạnh tranh của dự án cũng quan trọng không kém trong việc đưa ra quyết định đầu tư sáng suốt.
Lợi thế cạnh tranh và tiềm năng sinh lời
Charmora City sở hữu nhiều lợi thế cạnh tranh độc đáo khó có thể sao chép, với tiềm năng tăng giá 6-7,5%/năm theo xu hướng tăng trưởng bất động sản khu vực Tây Nam Nha Trang giai đoạn 2020-2024 theo báo cáo CBRE. Những lợi thế này tạo nền tảng vững chắc cho tỷ suất sinh lời hấp dẫn và bền vững.
Vị trí địa lý độc tôn
Vị trí ba mặt sông bao quanh của Charmora City tạo nên tính khan hiếm tuyệt đối trong bối cảnh Nha Trang, cách trung tâm thành phố chỉ 4km và liền kề khu trung tâm hành chính mới tỉnh Khánh Hòa. Kết nối giao thông thuận tiện với sân bay Cam Ranh dưới 32km và ga Nha Trang 5km mang lại lợi thế lớn về accessibility.
Dự án hưởng lợi trực tiếp từ kế hoạch nâng cấp Khánh Hòa lên thành phố trực thuộc trung ương năm 2030, dự kiến thúc đẩy giá bất động sản tăng 12-18% trong hai năm sau nâng cấp theo phân tích của CBRE năm 2024. Vị trí cửa ngõ Tây Nam giúp dự án trở thành trung tâm kết nối quan trọng trong quy hoạch đô thị mới.
Hạ tầng giao thông liên tục được nâng cấp với cao tốc Nha Trang-Cam Lâm đã khai thác từ tháng 10/2024, đại lộ Nguyễn Tất Thành mở rộng hoàn thành quý 2/2026 và sân bay quốc tế Cam Ranh nâng cấp dự kiến năm 2026. Những cải thiện này sẽ thúc đẩy tăng trưởng giá trị bất động sản khu vực 10-18% trong hai năm tới.
Hệ sinh thái giải trí độc đáo
Mô hình “tam đảo” tích hợp công viên giải trí Sun World rộng 51ha là điểm khác biệt cốt lõi không dự án nào cùng phân khúc tại Nha Trang sở hữu. Hệ sinh thái giải trí 24/7 với bến du thuyền, trung tâm ẩm thực, sân khấu nhạc nước quốc tế tạo ra sức hút mạnh mẽ với du khách và cư dân.
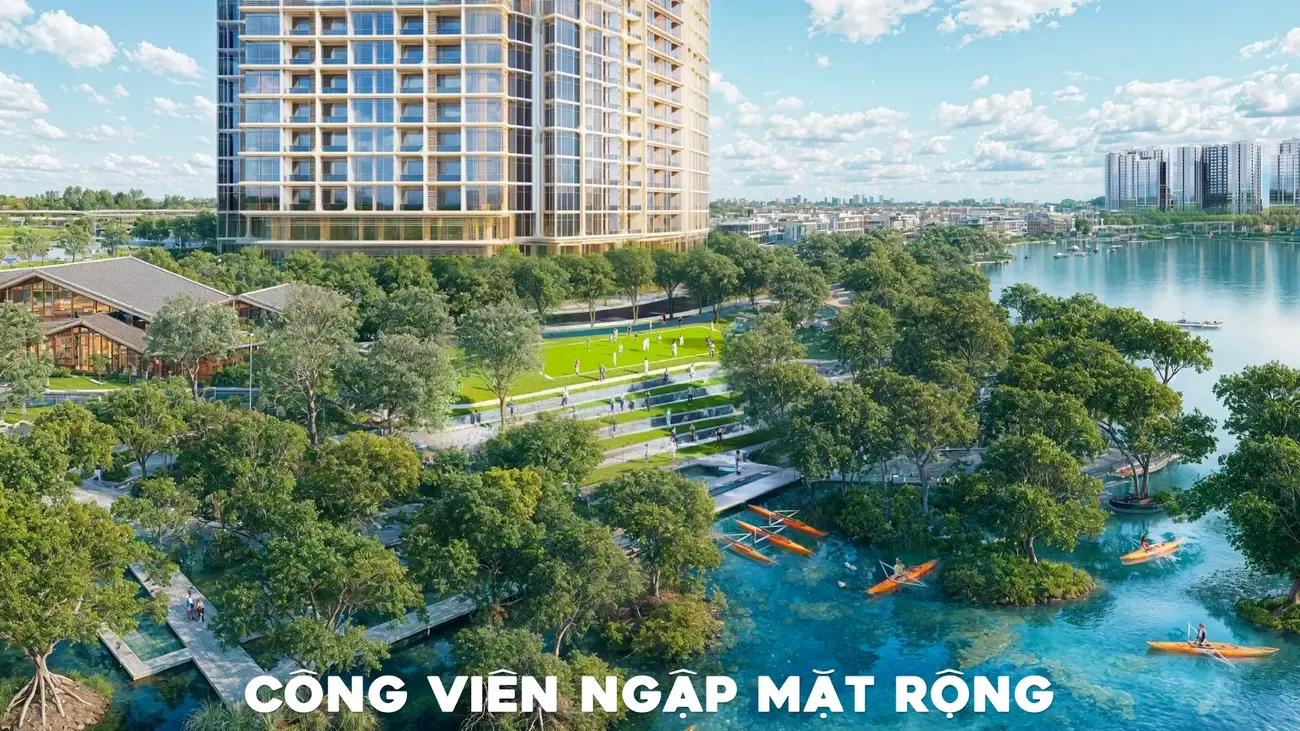
Công viên chợ nổi đầu tiên tại Khánh Hòa và kinh tế đêm sôi động giúp tăng thời gian lưu trú của du khách, trực tiếp tác động tích cực đến tỷ suất lấp đầy và giá cho thuê. Công suất phòng khách sạn tại Nha Trang quý 1/2024 đạt trên 58% theo Savills, trong khi căn hộ dịch vụ cho thuê đạt 65-73% mùa cao điểm.
Dự án tích hợp cả trường liên cấp quốc tế và bệnh viện quốc tế, tạo ra hệ sinh thái sống hoàn chỉnh thu hút cả cư dân thường trú và khách nghỉ dưỡng dài hạn. Điều này giúp ổn định tỷ lệ lấp đầy quanh năm, không chỉ phụ thuộc vào mùa du lịch.
Uy tín chủ đầu tư Sun Group
Sun Group với 18 năm kinh nghiệm, 51 thành viên và 113 dự án thành công như Bà Nà Hills, cáp treo Fansipan, JW Marriott Phu Quoc mang lại sự tin tưởng lớn từ nhà đầu tư. Track record bàn giao đúng tiến độ 98% dự án lớn từ 2019-2023 giảm thiểu rủi ro về pháp lý và tiến độ.
Đối tác quốc tế hàng đầu như Marriott, AccorHotels, Bill Bensley đảm bảo chất lượng vận hành và tiêu chuẩn quốc tế. Điều này không chỉ nâng cao giá trị sản phẩm mà còn tạo ra hệ thống quản lý chuyên nghiệp, hỗ trợ tối đa hóa dòng tiền từ cho thuê.
Năng lực tài chính mạnh mẽ với tổng vốn đầu tư 17.000 tỷ đồng đảm bảo dự án được hoàn thiện đúng thiết kế và tiến độ cam kết. Sun Group cũng có kinh nghiệm vận hành các khu phức hợp du lịch – giải trí, mang lại lợi thế cạnh tranh về mặt khai thác thương mại.
Tiềm năng tăng giá và sinh lời
Giá trung bình căn hộ khu vực Tây Nam Nha Trang hiện đang ở mức 50-68 triệu đồng/m², thấp hơn đáng kể so với khu vực trung tâm biển đạt 89-120 triệu đồng/m² theo CBRE, DKRA năm 2024. Khoảng cách giá này tạo ra không gian tăng trưởng lớn khi hạ tầng và tiện ích hoàn thiện.
Tỷ suất sinh lời kỳ vọng từ cho thuê căn hộ 5-7%/năm, townhouse có thể đạt 8-12 triệu đồng/tháng và biệt thự 25-45 triệu đồng/tháng. Kết hợp với tiềm năng tăng giá 4-10%/năm tùy loại sản phẩm, tổng tỷ suất sinh lời có thể đạt 10-18%/năm.
Hạn chế nguồn cung mới giai đoạn 2025-2028 do chính sách siết chặt pháp lý tạo ra lợi thế cho các dự án đã có đầy đủ pháp lý như Charmora City. Điều này đảm bảo xu hướng tăng giá bền vững và hạn chế rủi ro oversupply.
Từ những lợi thế cạnh tranh vượt trội này, Charmora City hứa hẹn mang lại cơ hội đầu tư hấp dẫn. Tuy nhiên, mọi khoản đầu tư đều tiềm ẩn rủi ro nhất định mà nhà đầu tư cần cân nhắc kỹ lưỡng để có chiến lược phù hợp.
Rủi ro và thách thức cần lưu ý
Mặc dù Charmora City sở hữu nhiều lợi thế cạnh tranh, nhà đầu tư vẫn cần hiểu rõ các rủi ro tiềm ẩn và thách thức thị trường để đưa ra quyết định đầu tư sáng suốt. Việc đánh giá rủi ro một cách khách quan giúp tối ưu hóa chiến lược đầu tư và giảm thiểu tổn thất có thể xảy ra.
Rủi ro về pháp lý và tiến độ
Sun Group cam kết pháp lý dự án với việc cấp đủ hồ sơ từ quý 4/2025, tuy nhiên nhà đầu tư cần theo dõi sát sao tiến độ cấp sổ hồng cho từng sản phẩm cụ thể. Kinh nghiệm từ các dự án khác như Sailing Bay, Vega City từng gặp chậm trễ 4-12 tháng do vướng điều chỉnh quy hoạch và giải phóng mặt bằng theo VnExpress năm 2024.
Dù Sun Group có track record tốt với 98% dự án bàn giao đúng hẹn từ 2019-2023, thị trường bất động sản luôn tiềm ẩn biến động không lường trước được từ chính sách pháp luật. Thay đổi quy định về sở hữu nhà ở, thuế bất động sản hay quy hoạch đô thị có thể tác động đến giá trị đầu tư.
Nhà đầu tư nước ngoài đặc biệt cần lưu ý hạn chế sở hữu không vượt quá 30% tổng số căn hộ và 10% số lượng nhà ở thấp tầng theo Luật nhà ở 2025. Thời hạn sở hữu 50 năm có thể gia hạn nhưng thủ tục phức tạp và không được đảm bảo hoàn toàn.
Biến động thị trường và thanh khoản
Thị trường bất động sản Nha Trang đã ghi nhận sự suy giảm nhẹ 3% trong giai đoạn quý 1-quý 2/2024 theo CBRE, phản ánh tác động từ chính sách tín dụng thắt chặt và sức mua giảm. Sự phụ thuộc vào lưu lượng khách du lịch quốc tế tạo ra rủi ro biến động theo chu kỳ kinh tế.
Biệt thự và shophouse cao cấp có thanh khoản kém hơn căn hộ chung cư khi thị trường giảm nhiệt, như đã xảy ra giai đoạn 2022-2023. Nhà đầu tư lướt sóng tại các dự án như Biệt thự Vega City đã gặp thua lỗ do thị trường chững lại và tỷ suất tăng giá thấp hơn kỳ vọng.
Lãi suất ngân hàng dù hiện tại ở mức ưu đãi 8,5-9,5%/năm nhưng có thể tăng theo chính sách tiền tệ, ảnh hưởng đến chi phí vay và khả năng thanh toán của nhà đầu tư. Biến động tỷ giá cũng tác động đến nhà đầu tư nước ngoài và Việt kiều.
Cạnh tranh và oversupply tiềm tàng
Mặc dù nguồn cung hạn chế giai đoạn 2025-2028, việc nhiều dự án lớn khác có thể được cấp phép trong tương lai tạo ra áp lực cạnh tranh. Vị trí Tây Nam Nha Trang đang trở thành điểm nóng thu hút nhiều chủ đầu tư, có thể dẫn đến tình trạng oversupply trong trung hạn.
Sự phát triển của các khu vực khác như Cam Ranh, Ninh Hòa với giá thấp hơn có thể phân tán sự chú ý của nhà đầu tư và du khách. Cạnh tranh về giá thuê từ các dự án mới cũng có thể ảnh hưởng đến tỷ suất sinh lời kỳ vọng.
Thành công của công viên giải trí Sun World phụ thuộc nhiều vào hiệu quả vận hành và sức hút với du khách. Nếu không đạt được lưu lượng khách như kỳ vọng, giá trị cộng hưởng cho toàn bộ dự án có thể không như dự kiến.
Chi phí phát sinh và duy trì
Ngoài giá mua ban đầu, nhà đầu tư cần tính toán các chi phí phát sinh bao gồm phí bảo trì 2%, phí quản lý 12.000-18.000 đồng/m²/tháng, thuế thu nhập cá nhân khoảng 2% khi chuyển nhượng và các loại phí pháp lý 0,5-1% giá trị bất động sản.
Chi phí duy trì biệt thự và townhouse cao hơn với nhu cầu bảo trì cảnh quan, hệ thống kỹ thuật và các tiện ích riêng. Giá điện, nước, internet và các dịch vụ tại khu đô thị cao cấp thường cao hơn mức bình quân thị trường.
Thuế bất động sản có thể thay đổi theo chính sách mới, ảnh hưởng đến chi phí sở hữu hàng năm. Đặc biệt, thuế đối với nhà đầu tư nước ngoài và sở hữu nhiều bất động sản có xu hướng được siết chặt hơn.
Hiểu rõ những rủi ro và thách thức này giúp nhà đầu tư chuẩn bị tâm lý và tài chính phù hợp. Quan trọng nhất là xây dựng chiến lược đầu tư cụ thể cho từng loại hình sản phẩm và mục tiêu cá nhân để tối đa hóa cơ hội thành công.
Chiến lược đầu tư cho từng nhóm đối tượng
Mỗi nhóm nhà đầu tư cần có chiến lược riêng biệt để tối ưu hóa lợi nhuận và phù hợp với khả năng tài chính, mục tiêu đầu tư cũng như khẩu vị rủi ro cá nhân. Dựa trên phân tích thị trường và đặc điểm sản phẩm, chúng tôi đưa ra các khuyến nghị cụ thể cho từng phân khúc.
Chiến lược cho nhà đầu tư vốn nhỏ
Nhà đầu tư có vốn dưới 3 tỷ đồng nên tập trung vào căn hộ chung cư từ 1,8-2,8 tỷ đồng, tận dụng tối đa ưu đãi ngân hàng với tỷ lệ vay 70% và lãi suất cố định trong 12-24 tháng đầu. Lựa chọn căn hộ 2-3 phòng ngủ có balcony view sông để tăng sức hút cho thuê.
Chiến lược “buy and hold” trong 5 năm với mục tiêu chính là cho thuê dài hạn hoặc Airbnb để tạo dòng tiền ổn định 5-7%/năm. Giá thuê căn hộ 2 phòng ngủ tại Nha Trang dao động 900-1.200 nghìn đồng/ngày cho Airbnb theo CBRE 2024, đủ để trang trải khoản vay và tạo lợi nhuận.
Thời điểm mua tối ưu là giai đoạn đầu dự án để hưởng giá và chính sách ưu đãi tốt nhất. Nên tập trung vào các căn có vị trí đẹp trong tòa nhà, tránh các tầng thấp hoặc căn góc kém ánh sáng. Đặt cọc sớm để có nhiều lựa chọn và được hỗ trợ lịch thanh toán linh hoạt.
Khuyến nghị cho nhà đầu tư trung lưu
Nhóm có vốn 3-10 tỷ đồng nên ưu tiên townhouse với diện tích 112,5-150 m², tối đa hóa đòn bẩy tài chính 50-60% để có thể đầu tư nhiều hơn một sản phẩm nếu có cơ hội. Townhouse mang lại sự cân bằng tối ưu giữa tăng giá và dòng tiền cho thuê.
Chiến lược kết hợp cho thuê nguyên căn với mức 8-12 triệu đồng/tháng và chờ tăng giá trong 3-5 năm. Có thể chia nhỏ cho thuê từng tầng để tối đa hóa dòng tiền, đặc biệt hấp dẫn với khách Hàn Quốc và khách nội địa có nhu cầu thuê dài hạn.
Nên đầu tư từ giai đoạn sớm để hưởng giá tốt và có thời gian cho thị trường phát triển. Lựa chọn các căn townhouse nằm trên trục đại lộ chính để thuận tiện kinh doanh thêm dịch vụ như cafe, shop nhỏ tại tầng trệt nếu quy định cho phép.
Chiến lược cho nhà đầu tư giàu có
Phân khúc có vốn trên 10 tỷ đồng nên tập trung vào biệt thự cao cấp tại “Đảo Thiên đường” với mục tiêu “hold” dài hạn 7-10 năm. Đây là kênh bảo toàn và gia tăng giá trị tài sản thay vì tìm kiếm lợi nhuận nhanh.
Biệt thự có thể được sử dụng như “second home” nghỉ dưỡng cho gia đình và bạn bè, đồng thời cho thuê cao cấp trong thời gian không sử dụng với mức 25-45 triệu đồng/tháng. Hợp tác với các đơn vị quản lý chuyên nghiệp để tối ưu hóa dịch vụ và giá thuê.
Ưu tiên các căn biệt thử có view đẹp, diện tích lớn và thiết kế độc đáo để tạo tính khan hiếm. Có thể cân nhắc mua nhiều căn liền kề để tạo ra compound riêng hoặc để dành cho thế hệ sau. Thời điểm mua tối ưu là ngay từ đầu dự án khi còn nhiều lựa chọn vị trí đẹp.
Hướng dẫn cho nhà đầu tư nước ngoài
Nhà đầu tư nước ngoài và Việt kiều nên lưu ý các quy định pháp lý về hạn mức sở hữu tối đa 30% căn hộ và 10% nhà ở thấp tầng. Ưu tiên căn hộ chung cư và biệt thự có view đẹp, dễ quản lý từ xa và có tiềm năng chuyển nhượng tốt.
Hợp tác với các công ty quản lý uy tín để vận hành cho thuê khi không có mặt tại Việt Nam. Chú trọng các sản phẩm trong khu vực có dịch vụ quản lý chuyên nghiệp và cộng đồng cư dân quốc tế để đảm bảo chất lượng sống và giá trị bất động sản.
Cần chuẩn bị đầy đủ hồ sơ pháp lý theo quy định, bao gồm công chứng tiếng Việt và xác minh thân nhân. Nên tìm hiểu kỹ về thủ tục gia hạn sở hữu sau 50 năm và các quy định về thừa kế cho con cái.
Chiến lược cho doanh nghiệp
Doanh nghiệp nên tập trung vào shophouse và tầng thương mại để khai thác kinh doanh với tỷ suất sinh lời 7-10%/năm. Có thể mua số lượng lớn để phát triển chuỗi bán lẻ, nhà hàng hoặc dịch vụ du lịch tận dụng lưu lượng khách từ công viên giải trí.
Lập công ty con hoặc hợp tác với Sun Group trong việc vận hành thương mại để tối ưu hóa hiệu quả kinh doanh. Tận dụng hệ sinh thái khép kín của dự án để phát triển các dịch vụ bổ trợ như vận chuyển, hướng dẫn du lịch, cho thuê xe.
Thời điểm đầu tư tối ưu là khi dự án chưa hoàn thành để có giá tốt và thời gian chuẩn bị kế hoạch kinh doanh. Nên nghiên cứu kỹ quy hoạch thương mại của toàn dự án để lựa chọn vị trí có lợi thế cạnh tranh cao nhất.
Những chiến lược này cần được điều chỉnh linh hoạt theo tình hình thị trường và hoàn cảnh cá nhân. Quan trọng nhất là có kế hoạch tài chính rõ ràng và buffer fund dự phòng ít nhất 6 tháng chi phí cố định để đối phó với những biến động không lường trước được.
Kết luận
Charmora City với tổng vốn đầu tư 17.000 tỷ đồng và quy mô 226,7 ha thực sự là cơ hội đầu tư hấp dẫn cho nhiều nhóm đối tượng khác nhau trong thị trường bất động sản Nha Trang năm 2025. Mô hình “tam đảo” độc đáo kết hợp ba chức năng an cư, nghỉ dưỡng và giải trí tạo nên sức hút đặc biệt và tiềm năng sinh lời bền vững.
Dự án phù hợp nhất với năm nhóm nhà đầu tư chính: nhà đầu tư cá nhân vốn nhỏ dưới 3 tỷ đồng tập trung vào căn hộ chung cư, nhà đầu tư trung lưu 3-10 tỷ đồng ưu tiên townhouse, nhà đầu tư giàu có trên 10 tỷ đồng lựa chọn biệt thự cao cấp, cùng với nhà đầu tư nước ngoài, Việt kiều và các doanh nghiệp có nhu cầu khai thác thương mại.
Lợi thế cạnh tranh vượt trội của Charmora City bao gồm vị trí ba mặt sông khan hiếm, hệ sinh thái giải trí quốc tế với công viên Sun World 51ha, uy tín Sun Group với track record 98% bàn giao đúng hẹn, và tiềm năng tăng giá 6-18%/năm nhờ kế hoạch nâng cấp Khánh Hòa lên thành phố trực thuộc trung ương.
Tỷ suất sinh lời kỳ vọng dao động từ 5-7%/năm cho căn hộ, 8-12 triệu đồng/tháng cho townhouse và 25-45 triệu đồng/tháng cho biệt thự, kết hợp với tiềm năng tăng giá 4-10%/năm tạo nên tổng lợi nhuận hấp dẫn 10-18%/năm. Các ngân hàng lớn hiện hỗ trợ vay lên đến 70% giá trị với lãi suất ưu đãi 8,5-9,5%/năm.
Tuy nhiên, nhà đầu tư cần cân nhắc các rủi ro như biến động thị trường, thanh khoản của sản phẩm cao cấp, chi phí phát sinh và các quy định pháp lý đối với nhà đầu tư nước ngoài. Thành công của khoản đầu tư phụ thuộc vào việc lựa chọn sản phẩm phù hợp với khả năng tài chính và áp dụng chiến lược đầu tư đúng đắn.
Với thời điểm mở bán từ tháng 10-12/2025 và khởi công chính thức ngày 19/08/2025, Charmora City hứa hẹn trở thành biểu tượng mới của Nha Trang và cơ hội đầu tư không thể bỏ qua cho những ai muốn sở hữu bất động sản tại một trong những điểm đến du lịch hàng đầu Việt Nam.