Với 1 tỷ đồng trong tay, bạn có thể gửi tiết kiệm nhận lãi suất 5,5-6,2%/năm hoặc đầu tư bất động sản nghỉ dưỡng với tiềm năng lợi nhuận 8,7-10,8%/năm. Theo báo cáo mới nhất của CBRE năm 2024, thị trường bất động sản nghỉ dưỡng Nha Trang đang phục hồi mạnh với tỷ lệ lấp đầy tăng từ 58% lên 74%, trong khi lãi suất tiết kiệm ngân hàng có xu hướng duy trì ổn định.
Tuy nhiên, việc lựa chọn kênh đầu tư phù hợp không chỉ dựa vào con số lợi nhuận mà còn phụ thuộc vào profile tài chính, khả năng chịu rủi ro và mục tiêu đầu tư của từng người. Đặc biệt với Charmora City – siêu dự án đô thị ven sông đầu tiên của Sun Group tại Khánh Hòa với tổng vốn đầu tư 17.000 tỷ đồng, nhà đầu tư cần cân nhắc kỹ lưỡng để đưa ra quyết định sáng suốt nhất.
Bài viết này sẽ phân tích chi tiết hai kênh đầu tư từ góc độ lợi nhuận, rủi ro, thanh khoản và chiến lược phù hợp với từng đối tượng, giúp bạn đưa ra lựa chọn tối ưu cho tương lai tài chính.
Tỷ suất sinh lời: Con số nói lên tất cả
Đầu tư Charmora City mang lại lợi nhuận ròng 8,7-10,8%/năm thông qua khai thác cho thuê, cao hơn gần gấp đôi so với lãi suất tiết kiệm ngân hàng 5,5-6,2%/năm. Theo dữ liệu từ các ngân hàng lớn như VPBank, SCB và Techcombank tháng 12/2024, lãi suất tiết kiệm kỳ hạn 12 tháng dao động 5,4-6,2%/năm, trong khi giá thuê căn hộ condotel tại Nha Trang trung bình 740.000-950.000 VNĐ/m²/tháng với tỷ lệ lấp đầy 60-75%/năm.
Với căn hộ 40m² tại Charmora City có giá khoảng 1,2 tỷ đồng, doanh thu cho thuê dự kiến 30-38 triệu VNĐ/tháng. Sau khi trừ chi phí vận hành 15-25% và các khoản phí, lợi nhuận ròng đạt 105-130 triệu VNĐ/năm. So sánh với gửi tiết kiệm cùng số vốn, nhà đầu tư chỉ nhận được 53,2 triệu VNĐ/năm sau thuế.
Tuy nhiên, sự khác biệt này đi kèm với mức rủi ro cao hơn đáng kể. Bất động sản nghỉ dưỡng phụ thuộc vào thị trường du lịch, chính sách và chu kỳ kinh tế, trong khi tiết kiệm ngân hàng có sự ổn định tuyệt đối với bảo hiểm tiền gửi lên đến 125 triệu đồng/tài khoản theo quy định của Ngân hàng Nhà nước.
Điều quan trọng là cách thức tính toán lợi nhuận này chưa bao gồm tiềm năng tăng giá bất động sản. Dữ liệu từ CBRE cho thấy bất động sản nghỉ dưỡng Nha Trang tăng trung bình 6-11%/năm giai đoạn 2018-2023, mở ra cơ hội lợi nhuận kép từ cho thuê và chuyển nhượng. Từ góc độ này, chúng ta cần xem xét sâu hơn về profile rủi ro của từng kênh đầu tư.
Phân tích rủi ro: Hai mặt của đồng xu
Rủi ro đầu tư Charmora City tập trung vào ba yếu tố chính: thị trường, pháp lý và thanh khoản, trong khi tiết kiệm ngân hàng chỉ chịu tác động từ lạm phát và rủi ro tín dụng cực thấp. Theo báo cáo của Savills 2024, thị trường bất động sản nghỉ dưỡng có chu kỳ tăng giảm theo xu hướng kinh tế vĩ mô, với giai đoạn 2020-2022 từng ghi nhận mức giảm 2-4%/năm.
Về mặt pháp lý, Charmora City được phát triển bởi Sun Group với 18 năm kinh nghiệm và đã khởi công chính thức tháng 8/2025. Dự án có giấy phép đầu tư từ UBND tỉnh Khánh Hòa, ngân hàng bảo lãnh và bảo hiểm công trình theo tiêu chuẩn. Tuy nhiên, bất kỳ dự án bất động sản nào cũng tiềm ẩn rủi ro chậm tiến độ hoặc thay đổi quy hoạch.
Về thanh khoản, đây là điểm yếu lớn nhất của đầu tư bất động sản. Thời gian bán lại căn hộ nghỉ dưỡng trung bình 2-6 tháng trong thời điểm thuận lợi, có thể kéo dài 9-12 tháng khi thị trường trầm lắng. Chi phí giao dịch bao gồm thuế chuyển nhượng 2% và phí môi giới 1,5-3%, tổng cộng khoảng 3,5-5% giá trị bán.
Ngược lại, tiết kiệm ngân hàng có thanh khoản tuyệt đối với khả năng rút tiền trong 1-3 ngày, chi phí giao dịch không đáng kể. Rủi ro duy nhất là lạm phát, với CPI năm 2024 dự kiến 3,8-4,2% theo Tổng cục Thống kê, khiến lãi suất thực chỉ còn 1,3-1,8%/năm sau khi trừ lạm phát và thuế.
Để giảm thiểu rủi ro, nhà đầu tư bất động sản nên kiểm tra kỹ năng lực tài chính chủ đầu tư, yêu cầu giấy phép minh bạch và ưu tiên các dự án có ngân hàng bảo lãnh. Với tiết kiệm, chiến lược phân tán qua nhiều ngân hàng và đa dạng kỳ hạn sẽ tối ưu hóa cả lãi suất và an toàn. Vậy khía cạnh nào khác cần cân nhắc khi so sánh hai kênh này?
Yêu cầu vốn và profile nhà đầu tư phù hợp
Đầu tư Charmora City đòi hỏi vốn tối thiểu 500 triệu – 1,2 tỷ đồng cho một căn hộ condotel diện tích 30-40m², trong khi tiết kiệm ngân hàng chấp nhận từ 1 triệu đồng. Điều này tạo ra hai nhóm đối tượng hoàn toàn khác biệt về khả năng tài chính và chiến lược đầu tư.
Nhà đầu tư phù hợp với Charmora City thường là những người có thu nhập ổn định trên 30 triệu đồng/tháng, độ tuổi 30-50, sẵn sàng chấp nhận thanh khoản thấp để đổi lấy lợi nhuận cao. Theo khuyến nghị của các chuyên gia tài chính, nhóm này nên có dự phòng tối thiểu 6-12 tháng chi phí sinh hoạt trước khi đầu tư bất động sản.
Sun Group hỗ trợ vay ngân hàng lên đến 50-70% giá trị căn hộ với lãi suất 9,2-11,5%/năm, ưu đãi năm đầu 6,4-8,2%/năm. Tuy nhiên, việc sử dụng đòn bẩy tài chính đòi hỏi nhà đầu tư có khả năng trả nợ ổn định và hiểu rõ rủi ro lãi suất biến động.
Về độ tuổi, nhóm 30-45 tuổi có lợi thế lớn nhất khi đầu tư bất động sản do có nguồn thu nhập đỉnh cao, thời gian đầu tư dài và khả năng chịu rủi ro tốt. Nhóm trẻ hơn (25-35 tuổi) nên ưu tiên tích lũy qua tiết kiệm trước khi chuyển sang bất động sản. Người trên 50 tuổi nên tập trung vào tính an toàn với tối đa 60-70% danh mục là tiết kiệm.
Tiết kiệm ngân hàng phù hợp với mọi độ tuổi và thu nhập, đặc biệt là những ai cần thanh khoản cao, không muốn theo dõi thị trường hoặc ưu tiên sự an toàn tuyệt đối. Đây cũng là kênh lý tưởng cho quỹ dự phòng khẩn cấp và các mục tiêu tài chính ngắn hạn.
Sự khác biệt về yêu cầu vốn này dẫn đến chiến lược quản lý tài chính khác nhau. Đầu tư bất động sản đòi hỏi kế hoạch dài hạn và quản lý dòng tiền chặt chẽ, trong khi tiết kiệm mang lại sự linh hoạt và an tâm tuyệt đối. Để hiểu rõ hơn về tác động thực tế, chúng ta cần xem xét chi phí và thuế phí của từng kênh.
Chi phí và thuế phí: Những con số ẩn giấu
Chi phí đầu tư Charmora City bao gồm phí bảo trì 12.000-17.000 VNĐ/m²/năm, thuế thu nhập cá nhân cho thuê 10% doanh thu và thuế chuyển nhượng 2% khi bán lại, trong khi tiết kiệm chỉ chịu thuế 5% trên lãi trên 20 triệu đồng/năm. Với căn hộ 40m², chi phí bảo trì hàng năm khoảng 5-8 triệu đồng, cộng với chi phí vận hành 15-25% doanh thu cho thuê.
Cụ thể, nếu cho thuê căn hộ với doanh thu 120 triệu đồng/năm, nhà đầu tư phải nộp thuế thu nhập cá nhân 12 triệu đồng, phí bảo trì 6 triệu đồng và chi phí vận hành 18-24 triệu đồng. Tổng chi phí khoảng 36-42 triệu đồng/năm, chiếm 30-35% doanh thu.
Khi chuyển nhượng, thuế chuyển nhượng 2% được tính trên giá bán. Ví dụ bán căn hộ 1,5 tỷ đồng sẽ chịu thuế 30 triệu đồng, cộng với phí môi giới 1,5-3% tương đương 22,5-45 triệu đồng. Tổng chi phí giao dịch có thể lên đến 75 triệu đồng, chiếm 5% giá trị bán.
Tiết kiệm ngân hàng có cấu trúc chi phí đơn giản hơn nhiều. Với lãi suất trung bình 5,8%/năm, gửi 1 tỷ đồng tạo ra 58 triệu đồng lãi/năm. Thuế thu nhập cá nhân 5% được áp dụng nếu tổng lãi vượt 20 triệu đồng/năm, tức là phải nộp 2,9 triệu đồng thuế, thực nhận 55,1 triệu đồng.
Chi phí quản lý tài khoản và giao dịch hầu như không đáng kể hoặc được miễn phí với các gói online hiện đại. Nhiều ngân hàng còn có chương trình khuyến mãi tặng quà, hoàn tiền hoặc ưu đãi lãi suất cho khách hàng gửi lớn.
So sánh lợi nhuận sau thuế phí cho thấy khoảng cách thu hẹp hơn so với con số gốc. Đầu tư Charmora City mang lại lợi nhuận ròng 6,5-8,2%/năm sau tất cả chi phí, vẫn cao hơn tiết kiệm 1,4-2,4 lần nhưng đi kèm với độ phức tạp và rủi ro cao hơn đáng kể. Hiểu rõ những yếu tố này sẽ giúp nhà đầu tư đưa ra quyết định phù hợp với hoàn cảnh cá nhân.
Chiến lược đầu tư theo từng giai đoạn
Nhà đầu tư trẻ (25-35 tuổi) nên ưu tiên 60-70% tiết kiệm để tích lũy vốn và chỉ đầu tư Charmora City khi có dự phòng tài chính vững chắc, trong khi nhóm trung niên (35-50 tuổi) có thể phân bổ 40-60% vào bất động sản để tối ưu tăng trường tài sản. Theo khảo sát của CBRE về nhà đầu tư cá nhân năm 2024, những người tuân thủ nguyên tắc phân bổ theo độ tuổi có tỷ lệ thành công cao hơn 23% so với nhóm đầu tư theo cảm tính.
Giai đoạn khởi nghiệp (25-35 tuổi) là thời điểm vàng để xây dựng nền tảng tài chính vững chắc. Thu nhập chưa ổn định và trách nhiệm tài chính còn ít yêu cầu ưu tiên tính thanh khoản và an toàn. Tỷ lệ phân bổ lý tưởng: 60% tiết kiệm các kỳ hạn khác nhau, 20% quỹ dự phòng không kỳ hạn, 20% đầu tư có rủi ro bao gồm cả bất động sản nếu đủ điều kiện.
Với thu nhập trung bình 20-40 triệu đồng/tháng, nhóm này nên tích lũy ít nhất 500-800 triệu đồng trước khi cân nhắc bất động sản. Nếu quyết định đầu tư Charmora City, nên chọn sản phẩm có giá dưới 1,2 tỷ đồng, thanh toán không quá 30% tổng thu nhập và có kế hoạch cho thuê rõ ràng từ năm đầu.
Giai đoạn phát triển sự nghiệp (35-50 tuổi) mở ra cơ hội tận dụng đòn bẩy tài chính để tăng tốc tích lũy tài sản. Thu nhập ổn định 50-200 triệu đồng/tháng cho phép chấp nhận rủi ro cao hơn với tỷ lệ phân bổ: 30% tiết kiệm an toàn, 50% bất động sản và đầu tư tăng trưởng, 20% quỹ dự phòng.
Nhóm này có thể vay ngân hàng 50-70% để mua Charmora City, tận dụng lãi suất ưu đãi năm đầu và khai thác cho thuê để trả nợ. Kinh nghiệm từ các nhà đầu tư thành công cho thấy việc mua 1-2 căn trong cùng dự án giúp tối ưu chi phí quản lý và dễ dàng tái đầu tư lợi nhuận.
Giai đoạn chuẩn bị nghỉ hưu (trên 50 tuổi) cần ưu tiên bảo toàn vốn với 70% tiết kiệm, 20% bất động sản thanh khoản cao và 10% dự phòng. Nếu đã có nhà ở và nguồn thu ổn định, có thể cân nhắc 1-2 sản phẩm bất động sản nghỉ dưỡng như Charmora City để đa dạng hóa và tạo thu nhập thụ động.
Chiến lược linh hoạt cho phép điều chỉnh tỷ lệ theo chu kỳ thị trường. Khi lãi suất ngân hàng thấp và thị trường bất động sản tăng trưởng, có thể tăng tỷ trọng bất động sản. Ngược lại, khi lãi suất cao và thị trường bất động sản trầm lắng, nên tăng tỷ trọng tiết kiệm để chờ cơ hội tốt hơn.
So sánh tổng quan và khuyến nghị
Đầu tư Charmora City phù hợp với nhà đầu tư có vốn trên 1 tỷ đồng, thu nhập ổn định trên 50 triệu đồng/tháng, độ tuổi 30-50 và chấp nhận thanh khoản thấp để đổi lấy lợi nhuận 8-10%/năm, trong khi tiết kiệm ngân hàng phù hợp với mọi đối tượng ưu tiên an toàn và thanh khoản cao với lợi nhuận 5-6%/năm. Quyết định cuối cùng phụ thuộc vào mục tiêu tài chính cá nhân, khả năng chịu rủi ro và giai đoạn cuộc đời của từng nhà đầu tư.
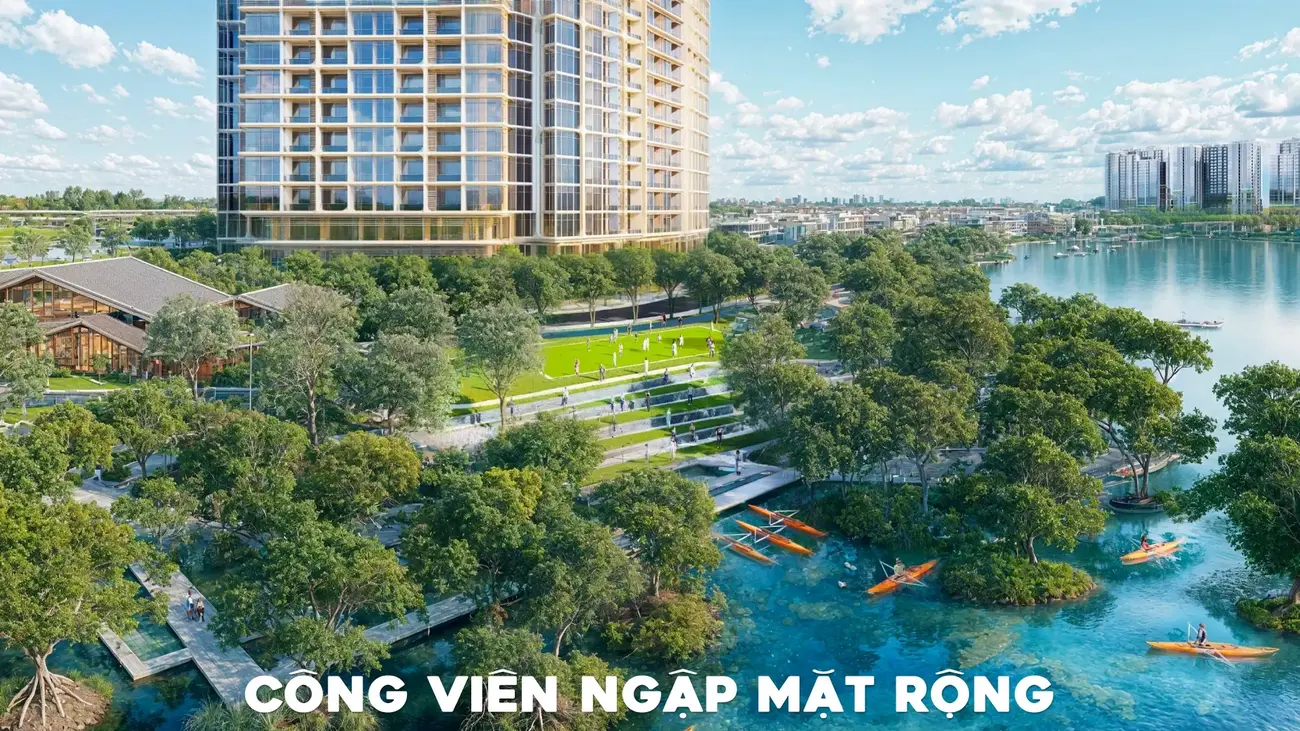
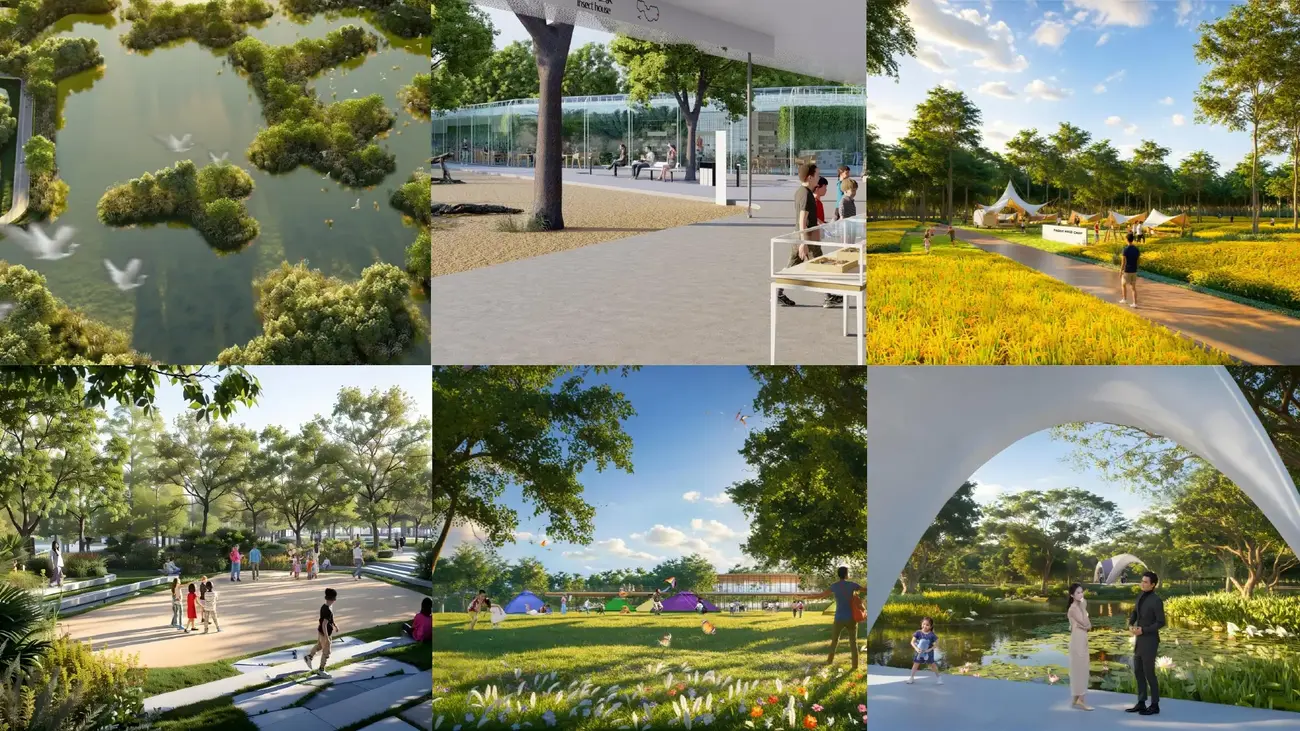
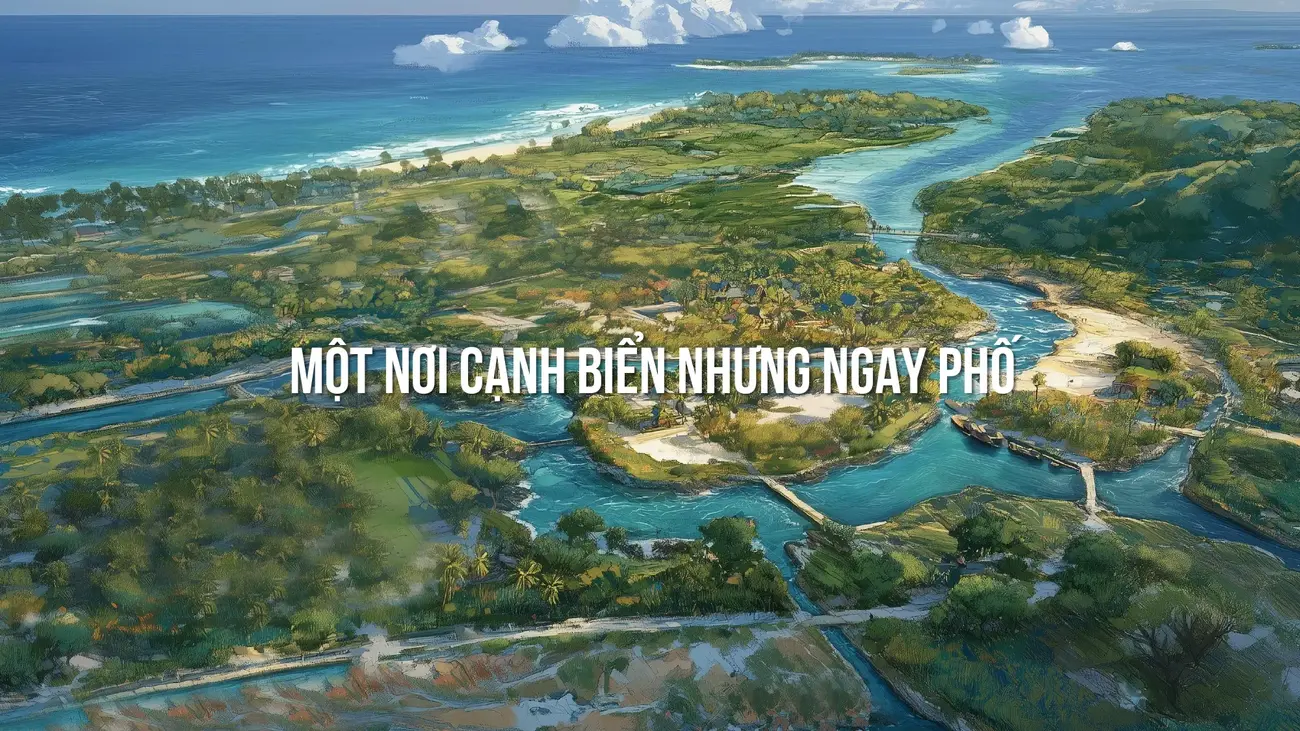
Về tiềm năng sinh lời, Charmora City với cấu trúc “tam đảo” độc đáo và hệ sinh thái giải trí 24/7 có lợi thế cạnh tranh rõ rệt so với các dự án bất động sản nghỉ dưỡng thông thường. Vị trí ven sông, liền kề trung tâm hành chính mới Khánh Hòa và công viên giải trí quốc tế Sun World tạo ra sức hút bền vững với cả cư dân và du khách.
Tuy nhiên, nhà đầu tư không nên đầu tư toàn bộ tài sản vào một kênh duy nhất. Mô hình cân bằng 40-50% bất động sản và 30-40% tiết kiệm, còn lại là quỹ đầu tư khác, giúp tối ưu hóa cả lợi nhuận và rủi ro. Với những ai có vốn hạn chế dưới 500 triệu đồng, tiết kiệm vẫn là lựa chọn an toàn nhất để tích lũy trước khi chuyển sang đầu tư rủi ro cao hơn.
Yếu tố thời điểm cũng quyết định thành công của chiến lược đầu tư. Năm 2024-2025 được đánh giá là thời điểm thuận lợi cho bất động sản nghỉ dưỡng khi du lịch phục hồi mạnh và Charmora City bước vào giai đoạn mở bán chính thức. Ngược lại, lãi suất tiết kiệm đang ở mức hấp dẫn 5,8-6,2%/năm, cao hơn nhiều so với giai đoạn 2020-2022.
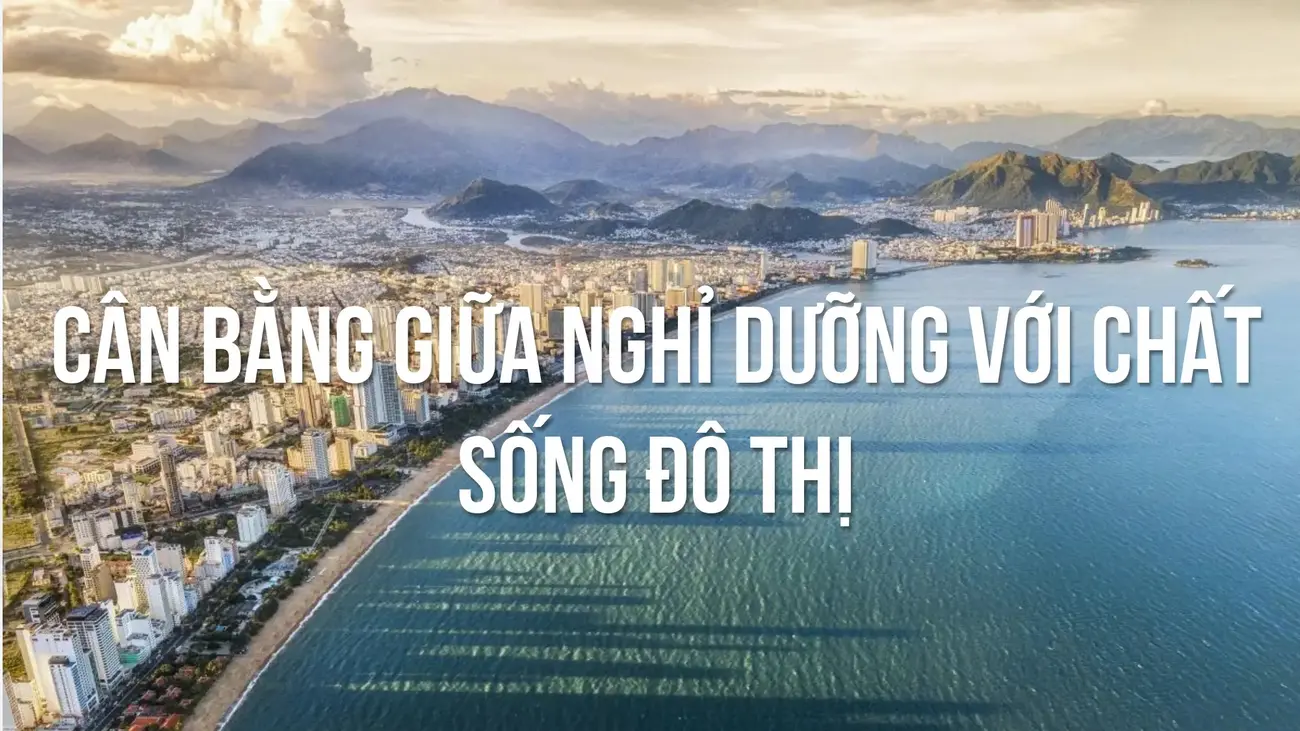
Lời khuyên cuối cùng là hãy bắt đầu từ những gì bạn hiểu rõ và có thể kiểm soát. Nếu chưa có kinh nghiệm bất động sản, tiết kiệm là nền tảng vững chắc để học hỏi và tích lũy. Khi đã sẵn sàng về tài chính và tâm lý, Charmora City với uy tín Sun Group và tiềm năng tăng trưởng của Nha Trang sẽ là bước tiến đầy hứa hẹn trong hành trình xây dựng tài sản bền vững.